売却を検討するオーナーのための事業承継ガイド
SaaS M&Aで買い手へ引き継ぐのは、現在の売上だけではありません。次の契約更新で顧客に選ばれ、請求を続け、その約束を果たすための人・技術・費用も引き継ぎます。管理画面のARRが大きくても、契約上の権利や運営の実態が追い付いていなければ、売却価格の根拠は弱くなります。逆に、更新条件や原価の説明が整えば、成長が穏やかな会社でも継続収益の質を伝えやすくなります。
本稿は、法人向けの継続課金サービスを営む創業者・株主を主な読者に、売却と事業承継を18章で考える記事です。公表された取引の読み方から、契約ARR、顧客群ごとの継続率、利益の正常化、評価倍率、手取り、契約条件までをつなぎます。資金調達時の評価額と会社売却の条件を混同せず、買い手と何を合意すれば安心して経営を引き継げるかを具体化します。
この記事で判断できること
- 公開事例の金額・取得割合・支払条件を、自社の価格と比較する前に点検する方法
- ARR、売上、前受金、企業価値、株式価格を同じ仮定でつなぐ計算
- AI原価、更新時の値上げ、創業者への依存を買い手に説明する準備
- 最初の請求と契約更新を滞らせない、取引契約と引継ぎの進め方
価格の仕組みを先に確認したい方は第5〜9章、買い手の条件提示が届いている方は第12〜16章から読めます。売却時期をまだ決めていない方は、第1〜4章で自社に近い論点を拾い、第18章の一枚の整理表に落とし込んでください。用語を暗記するより、自社の一つの契約を数字と運営の両側から説明できる状態を目指します。
留意事項:情報の確認日は2026年9月14日です。公表事例は当センターの仲介実績を示すものではなく、取引当事者の名称を省いて論点を解説しています。数値モデルは説明用の仮定であり、成約相場や査定結果ではありません。税務・会計・法務の扱いは契約や適用年等により異なります。図はAI生成の説明用画像で、実在の取引を撮影した写真ではありません。事実の出典は末尾にまとめ、当センターの見解とは区別しています。
1.SaaS M&Aでは、次の契約更新まで続く仕事から売却を考える
SaaSの売却を考えるとき、月額課金の合計や利用企業数が最初の説明資料になることがあります。しかし、次の経営者が引き継ぐのは集計画面の数字だけではありません。顧客が使い続けられる環境を提供し、問い合わせへ回答し、約束した期日に請求する仕事も含まれます。会社の所有者が変わった後、その仕事を誰が続けるかを明らかにすることが、価格を話し合うための土台になります。
売却の実行日にログインできたことと、次回も顧客が同じ条件で更新することは別です。契約の残期間、使われている機能、導入時に約束した追加対応によって、その後に必要な費用は違います。本稿では、売却日だけを区切りとせず、次の請求、日々のサービス提供、次回更新へと確認を進めます。売上の見通しと、それを成立させる仕事を同じ顧客単位で説明するためです。
オーナーが手放したい役割を、実際の作業で示す
「経営から退きたい」という希望にも、いくつかの状態があります。株式をすべて譲り役員も退くのか、技術開発には残り採用や資金調達を任せるのかで、必要な後任は変わります。肩書だけで関与期間を決めず、大口顧客の更新面談、例外的な割引の承認、障害発生時の判断など、現在の自分に戻ってくる作業を書き出してください。
顧客の要望を創業者が覚えている会社では、契約書にない経緯が更新の判断に影響することがあります。過去の議事録やチケットへ残せる内容と、顧客へ改めて確認が必要な内容を分けます。記憶を文章にすれば必ず解決するわけではありませんが、何が未確認かを後任が判断できるようになります。引継ぎ期間は、その未確認事項を処理する仕事量とも結び付けて検討します。
株式、事業、持分の一部では、渡すものが違う
全株式を売る場合は、対象会社という法人が存続し、その株主が変わります。事業を譲る場合は、対象とする資産・契約・権利・人員等を定め、必要な手続を検討します。一部持分の売却では、オーナーが株主として残る場合もあります。サービスの名称が変わらなくても、どの主体が代金を受け取り、誰が運営を決めるかは取引方式によって異なります。
したがって、「売却価格が同じ」という理由だけで方式を比べることはできません。法人が受け取る事業譲渡代金と、個人が受け取る保有株式の売却代金を同じ欄に置かないようにします。会社へ資金を入れる増資も、既存株主への支払とは別です。経営を任せる目的と、オーナー個人の資金計画を分けてから、具体的な方式を専門家と検討します。
| 検討する方式 | 最初に固定する対象 | 更新までに確かめること |
|---|---|---|
| 全株式の売却 | 対象会社と株主の持分 | 会社に残る契約、担当者、支配権変更等の条件 |
| 特定SaaS事業の譲渡 | 製品、契約、権利、運営機能 | 移管に必要な承諾、請求主体、分離後の費用 |
| 一部持分の売却 | 取得する割合と残す権利 | 更新条件の決裁、追加投資、将来の持分処分 |
| 会社への新規出資 | 新株と会社へ入る資金 | 資金使途、希薄化、既存株主の経営関与 |
代表記事の使い方を、自社の未決事項から決める
まだ売却を決めていない場合は、まず第3章の公表事例で取引対象の違いを確認し、第5章以降のモデルを自社の資料へ置き換えてください。検討が進んでいる場合は、第12章以降で、調査で分かった差異が価格や担当者の条件へ反映されているかを確かめます。すべての指標を一度に改善しようとせず、自社の次の判断に必要なものを優先します。
当センターの見解:売却準備の中心に置きたいのは、最もよく見える一つの指標ではなく、次の経営者が同じ仕事を続ける条件です。契約の金額、更新日、提供内容、担当者、費用を結び付ければ、買い手からの質問も具体的になります。一般的な進行の全体像はSaaS M&Aの支援の流れで補い、本稿では更新収益と取引条件のつながりを掘り下げます。
2.SaaSの業界動向を、次の契約更新で選ばれる理由へつなぐ
SaaS M&Aで売却を考えるとき、市場の成長予測をそのまま自社の成長率へ置き換えることはできません。顧客がクラウドを使っていても、自社製品を更新するとは限らないためです。オーナーが買い手に伝えたいのは、顧客の業務にどのような役割を果たし、次の予算でも支払いが続くと考えられるのかという説明です。
クラウドの普及は、契約を維持する理由まで示していない
総務省の令和7年通信利用動向調査では、2025年8月末時点でクラウドサービスを利用している企業は83.4%でした。企業編の表11における集計企業数は2,489社です。従業者100人以上の集計であり、小規模企業すべてに当てはめる数字ではありません。公表日は2026年5月29日で、2026年の売上実績ではありません。また、利用企業側の調査で、国内SaaS市場の売上や買収価格を表すものでもありません。
同調査の表12では、利用用途として給与・財務会計・人事なども確認できます。ただし、こちらはクラウド利用企業に対する設問で、表11とは分母が異なります。業務への浸透を読む資料として使い、用途別の回答割合を製品の市場占有率とは扱わないことが必要です。出典:総務省・令和7年通信利用動向調査企業編。
自社の判断では、導入済みという状態を一段深く見ます。給与計算の締め日に使われる製品と、担当者が任意に開く情報共有ツールでは、停止した場合の影響が違います。利用頻度が同じでも、業務のどの場面を受け持つかで更新の判断は変わります。面談には、機能一覧だけでなく、顧客の締め日や承認作業に製品が入る位置を示すと説明が具体的になります。
顧客の担当部署と、契約を更新する部署を分けて把握する
現場から高い評価を得ていても、購買部門が別の基準で契約を見直すことがあります。利用者は操作の便利さを評価し、情報システム部門は運用負担を、経理部門は請求の正確さを確認します。担当者の好意的な反応だけを更新見込みとして示すと、買い手は売却後の交渉を読み違えます。誰の判断が最後の更新承認になるのかを顧客ごとに確認します。
例えば、部門契約を全社契約へ広げる計画では、利用人数が増える前にセキュリティ審査や契約書の再審査が入ることがあります。この作業を済ませていない案件と、利用部門の追加だけで実施できる案件は区別すべきです。将来売上の説明に必要なのは担当者の期待だけではなく、残っている承認と、それを進める側の担当者が分かることです。
この確認は、取引先へ売却検討を早期に知らせることと同じではありません。通常の営業活動で把握できる更新期限、決裁窓口、予算申請時期を整理し、M&Aに関する照会の要否は別に判断します。秘密保持を守りながら作れる情報と、相手への事前説明が必要な情報を分けることで、売却準備が顧客の不安を生むことを防ぎやすくなります。
AI導入の広がりを、追加料金が認められる根拠へ変える
IPAが2026年7月に公表した「DX動向2026」では、AIを導入している企業は42.3%、試験利用中は15.7%でした。実査は2026年4月中旬から6月中旬、国内企業の有効回答は1,799社です。ここでのAIは生成AIを含むAI全般です。試用が有料契約になった割合や、SaaS企業のAI機能搭載率を示す調査ではありません。
買い手への説明でも、試されていることと、料金を払って続けられることを区別します。操作の自動化が好評でも、顧客の作業がどれだけ変わったか、誰が出力を確認しているかによって利用継続の理由は異なります。導入状況だけで利益改善まで予測しない姿勢が必要です。出典:IPA・DX動向2026。
例えば、AIによる下書きが採用されても、管理者の確認時間が増えているなら、顧客全体の省力化は別途確かめる必要があります。一方、顧客が従来外注していた作業の一部を製品内で完結できるなら、支払いの理由が明確になる場合もあります。自社が何を主張したいかより、顧客がどの費用や手間と比べて利用を選んだかを記録することが有効です。
席数・利用量・業務成果のどこに対価が発生するかを見る
料金の単位も、事業の説明を左右します。利用者数で課金する製品では、顧客の人員削減が料金へ影響し得ます。利用量で課金する製品では、処理が増えても単価の引下げ要請を受ける場合があります。成果に応じる契約なら、何を成果と数え、誰が確認するかが重要です。特定の方式が今後すべてを置き換えるという予測は必要ありません。
| 対価の単位 | 更新前に確かめること | 買い手への説明 |
|---|---|---|
| 利用者・アカウント | 実利用者と契約枠の差 | 未利用枠を減らされても残る利用 |
| 処理件数・使用量 | 集計方法、上限、超過時の扱い | 顧客が増量を認める条件 |
| 業務成果 | 成果の定義、確認、異議申立て | 請求根拠を引き継げる記録 |
当センターの見解では、価格改定を控えた会社の説明は、改定後の単価表だけでは不十分です。既存顧客にいつ、どの契約条件を適用できるのか、例外料金をどこまで維持するのかを並べるべきです。次の所有者が履行する約束まで示せれば、改定による売上増と、顧客との調整に必要な費用を同じ前提で議論できます。
売却を急ぐか待つかは、こうした更新条件がどの程度確かめられているかでも変わります。すべての価格改定を完了するまで待つという決まりはありません。改定前に引き継ぐなら未確定部分を条件として示し、実施後に売るなら更新結果と例外対応を確認します。時期そのものの検討は、SaaSの売却タイミングを判断する実務解説も参照してください。
3.SaaS M&Aの公表3事例から、引き継ぐ対象と対価の違いを読む
会社の全株式を取得する取引でも、株主への支払と顧客へのサービス提供は別々に動きます。一部事業を引き継ぐ場合には、契約を承継できた範囲が対価へ影響することもあります。ここでは公開された三つの取引を比較し、自社の売却で先に決める論点を探ります。当センターの支援実績を紹介するものではありません。
以下の年月、取得対象、金額は当事者の公表情報によります。「当センターの見解」は、それらから導くオーナー向けの考察です。公表価格は会社全体、特定事業、持分の一部で対象が異なります。共通の分母がないため、金額を並べて企業の優劣や一律の評価倍率を示すことはしません。
| 匿名事例 | 確認できる取得対象 | 公表金額の意味 | 自社へ持ち帰る判断 |
|---|---|---|---|
| A:会計業務クラウド | 現金対価の簡易株式交換で全株式を取得 | 株式交換対価約20.75億円。取得関連費用は別 | 株式の取得日と株主への着金予定を分ける |
| B:マーケティング支援 | 四つのSaaS事業を譲受 | 後続資料は2.4億円と最大追加0.6億円を区別 | 契約承継と売上条件を支払の判定へつなぐ |
| C:クラウドストレージ | 分離会社の51%を取得。後年に残る49%を取得する段階へ進む | 初回51%の取得価格は4億5,390万円。後年49%の対価は非開示 | 部分売却後の運営権限と残存持分の扱いを決める |
事例A:会社を取得する日と、株主へ支払う日は一致しないことがある
公表事実:会計事務所向けに税務・会計・給与のクラウドサービスを提供する会社が、別のクラウド事業者の傘下へ入りました。2022年5月9日の発表では、現金を対価とする簡易株式交換が示されています。同年6月30日の発表で、全株式の取得完了が確認できます。顧客契約だけを抜き出して買う形ではありません。
決算短信に記された株式交換対価は、総額2,075,247,945円、約20.75億円です。取得関連費用は別に記載されています。一方、取得完了の発表には、元の株主への支払を2022年10月末を目途に行う予定ともあります。取得完了という表現だけで、その日に全株主へ現金が渡ったと読むことはできません。全株式取得の当初発表、取得完了と支払予定、取得対価の決算開示で確認できます。
当センターの見解:オーナーが引退時期を考えるときは、会社の支配が移る日だけで判断しないことが大切です。株主への支払事務、経営者の退任、顧客の更新対応には、それぞれ別の期限があります。生活資金や次の事業への出資を予定しているなら、対価の金額とともに、自分が使える資金になる時点を確かめます。
会計業務を支えるサービスでは、利用者が日常の仕事を続けられることが重要です。一般に、制度改正への対応、年度更新、問い合わせ対応が必要になります。会社を取得すれば担当者の知識まで直ちに共有されるわけではありません。自社を説明する際は、契約更新を支える専門知識が、製品、手順書、人のどこに蓄積されているかを示すと判断材料になります。
さらに、会計事務所とその顧問先のように利用関係が重なる事業では、契約者、実際の利用者、相談窓口が同じとは限りません。これは当該取引の個別契約を推定する話ではありません。自社の更新判断を誰が行い、その判断に誰のサポートが効いているかを分ける考え方です。買い手へ渡すべき関係は、請求先一覧だけでは把握しきれません。
公表された取得目的には、開発の知見や顧客接点の活用が含まれます。ただし、取得の意図と、その後に実現した効果は別です。自社の売却提案でも「販売網が広がる」とだけ書かず、既存顧客への説明担当、製品更新の責任者、旧経営者が離れるまでの業務を具体化します。効果の見込みを、そのために必要な仕事と対にして示します。
事例B:四つのSaaS事業を譲り、契約承継などを対価の条件にする
公表事実:デジタルマーケティング支援企業から、四つのSaaS事業を別の企業が譲り受けた事例です。2022年2月1日に取締役会決議と事業譲渡契約の締結を公表しました。初回発表で予定された事業譲渡日は同年2月28日です。翌年の決算説明資料でも、この日が事業譲渡日として記載されています。
当初の発表額は3億円でしたが、減額調整の可能性が明示されていました。後続の決算説明資料では、譲受価額240百万円と最大追加譲受価額60百万円を分けています。契約上の地位や権利義務の承継、売上の状況などが条件に関わります。ここでは2.4億円と最大追加0.6億円と記し、満額3億円が支払われたとは扱いません。事業譲受と対価調整の当事者発表、譲受日と最大追加額の決算説明を参照してください。
取引対象として公表されたのは、ソフトウェアを含む無形固定資産などです。当該事業に関する負債は譲受対象に含めないとされました。これは、その契約における対象範囲の説明です。すべての事業譲渡で負債を外せる、顧客への提供義務までなくなる、と一般化することはできません。譲渡企業全体の株式価値を示す金額でもありません。
当センターの見解:この事例で注目したいのは、サービス名の一覧と、引き継いだ収益の確かさが別に扱われている点です。契約の移転が終わることと、対象顧客から売上が生じることは違います。自社で追加対価を提案されたら、どちらの出来事を測っているのかを最初に区別します。単に「成果が出たら追加」と受け止めないことが重要です。
たとえば、承諾書の受領が支払条件なら、判定に必要な書面をそろえる作業が中心です。一方、翌期の売上が条件なら、料金変更、解約、売上の集計方法まで関わります。これは自社で検討する際の一般例です。当該案件の非公開の計算式を説明するものではありません。オーナーが退任後も影響を与えられる条件なのかを考える材料になります。
四つのサービスを扱う取引では、同じ顧客が複数製品を使う場合も想定しておきます。自社にその構造があるなら、まとめ売りの割引や共通サポートをどう引き継ぐかが論点です。製品別の数字を足しただけでは、契約単位の条件が消えることがあります。事業単位で交渉しながら、顧客が実際に選んだ契約のまとまりを見失わないようにします。
事例C:事業を分離して51%を渡し、後年に残る持分の譲渡へ進む
公表事実:クラウドストレージ事業を新会社へ分離し、別のクラウド事業者が51%の株式を取得した事例です。2021年6月22日の説明資料は、取得価格453.9百万円と7月1日の実行予定を示しています。後続の譲渡側の公式開示では、2021年7月1日付で分割設立と51%の株式譲渡を行ったことを確認できます。
初回の4億5,390万円は、51%の株式を取得する価格です。譲渡側は当初49%を残しました。その後、2025年12月19日に、残る49%を同じ相手へ譲渡する決議が公表されました。この後段の対価は守秘義務により非開示です。初回価格から比例計算して後段の金額を埋めることはできません。
後段の発表で示された譲渡予定日は2026年1月1日です。2026年2月20日の公式会社概要では、取得側の100%子会社であることが確認できます。ただし、この会社概要だけで正確な実行日を確定はしません。当初51%取得の説明資料、残存持分の譲渡予定と業務提携の開示、2026年2月時点の会社概要に基づく整理です。
当センターの見解:一部の株式を残す方法は、即時に受け取る対価と、その後の事業への関与を組み合わせる選択です。しかし、49%を保有すれば望む経営を続けられる、とも、将来必ず買い取ってもらえる、とも限りません。自社で検討するなら、残す持分の大きさと、製品投資や料金改定を決める権限を別に交渉します。
また、後段の公表では、新たな業務提携も示されています。株式をすべて手放すことと、販売などの取引関係を終えることは同じではありません。自社が販売や導入支援を続けたい場合、その関係を株主であることだけに頼らせず、期間や対価のある契約として検討できます。これは選択肢の分析であり、当該事例の契約条件を再現した説明ではありません。
三つの取引から、自社で確認すべき「未完了」を見つける
事例Aは取得と支払、事例Bは対象事業と条件付き対価、事例Cは最初の売却と残存持分の出口が分かれています。共通するのは、発表の見出しだけでは取引の全工程を読めないことです。SaaS M&Aを検討するオーナーは、自社の取引で何をもって完了とするのかを、会社、顧客、株主のそれぞれの立場で書き分けると整理しやすくなります。
公開事例の価格は、条件を読む入り口にはなります。ただし、対象範囲、収益指標の定義、現預金や負債、追加対価がそろわなければ、倍率比較の結論は出せません。次章では自社の契約と支払条件へ視点を移します。公表されていない部分を埋めるのではなく、自社の交渉で未確認のまま残さないために事例を使います。
4.契約の承諾と価格確定の条件を、自社の更新予定へ落とし込む
SaaSの売却では、合意する金額と、更新日に顧客へ約束できる内容を一緒に考える必要があります。料金の請求主体を変えただけでは、契約やサービスの提供体制が整ったとはいえません。この章では前章の事例から離れ、自社で確認する作業を整理します。個別の法的判断は、取引方式と実際の契約文言を合わせて行います。
承諾の要否を「誰の、どの契約か」まで絞る
最初に一つの有料契約を選び、顧客と契約している法人を確かめます。そのうえで、請求する法人、代金を受け取る法人、問い合わせを受ける会社を書き出します。代理店や決済代行を通すサービスでは、これらが分かれることがあります。社名の変更通知だけを用意しても、顧客が修正すべき取引先登録まで含めた説明にはなりません。
株式を取得する取引は、契約当事者の法人そのものを交代させる取引とは異なります。ただし、支配株主の変更を扱う契約条項があれば、その内容を確認します。事業を移す取引では、契約上の地位の移転について、承諾や通知など何が必要かを確認します。方式の名前だけで「手続不要」「全員の承諾が必須」と一括判定しないことが大切です。
確認の結果は、契約ごとの手続と期日に変換します。承諾が必要なら依頼者と承諾権者、通知なら送付先と到達記録を決めます。まだ判断できない契約には、未確認の条項を残します。単なる「対応中」の表示より、買い手も法務担当も次に必要な作業を把握できます。件数の進捗だけでなく、更新が近い重要顧客から順番をつけます。
更新前の説明と、次回の請求を一組で設計する
顧客が知りたいのは、売却した会社の株主構成だけではありません。次回の更新で利用条件が変わるのか、今の連携機能は使えるのか、請求書は誰から届くのかという点です。顧客向け案内は、営業の説明と経理の請求予定を照合して作ります。利用規約の変更日と請求主体の切替日が違うなら、その違いも見える形にします。
ここで注意したいのは、既に解約や減額を申し出ている顧客です。承継の案内が届いたことを、次回更新への同意と取り違えないようにします。手続の確認と購入判断は分けて記録します。先に通知を終わらせるために、買い手が承認していない機能追加や割引を約束すると、引継ぎ後に履行する仕事と採算が変わってしまいます。
オーナーが個人的に保ってきた関係ほど、伝える順序にも配慮が必要です。ただし、関係が深いという理由で記録を省かないようにします。説明した範囲、顧客が保留した理由、次の回答者を残します。こうして承継の途中を共有すれば、旧経営者が毎回同席しなくても、買い手側の責任者が同じ説明を引き継ぎやすくなります。
条件付き対価は、判定に使う事実から逆に設計する
追加対価の条件を検討するときは、最初に指標名を選ぶのではなく、確かめたい事実を決めます。「指定した顧客との契約が移ったこと」と「移った顧客が利用を続けたこと」は別です。事例Bでも承継と売上の両方が条件に関わっていました。自社では、どの未確定要素を誰が引き受けるための支払なのかを明らかにします。
| 確かめたい事実 | 判定資料の例 | 先に合意する境界 |
|---|---|---|
| 対象契約が引き継がれた | 対象契約一覧、必要な承諾書や変更合意 | 一部機能や利用席数だけ移る場合の扱い |
| 対象顧客との取引が続いた | 更新記録、指定期間の課金・取消記録 | 値上げ、値引き、別製品への移行の扱い |
| 所定の代金を回収した | 入金消込と返金記録 | 前払、相殺、決済手数料、入金遅れの扱い |
たとえば売上を条件にするなら、対象顧客の一覧と測定期間を合意します。その後、買い手が別製品へまとめて販売した場合の配分を考えます。契約が更新されても、元の製品コードの売上が消える設計では、実態と判定が離れます。将来起こり得る販売方法をいくつか並べ、双方が同じ結果を計算できるかを事前に試すことが有用です。
結果を変えられる権限と、結果を確認する権利を分ける
売却後に買い手が料金や製品の方針を決めるなら、その判断が追加対価へ影響する可能性があります。オーナーが退任するのに、以前と同じ営業活動を自分だけの責任で続ける条件には無理が生じます。引継ぎに協力する義務と、将来の結果を保証する約束は分けます。協力の内容、使える人員、回答期限まで具体化して交渉します。
また、買い手だけが集計データを持つ状態では、支払額に疑問があっても検証できません。必要な範囲の計算資料、訂正の申出期間、疑義が解けない場合の確認方法を考えます。顧客情報を無制限に渡すという意味ではありません。機密を守りながら、合意した指標と対象範囲を第三者も追跡できる粒度を探すということです。
一部の株式を残すなら、次の出口までを別の判断にする
事例Cのような段階的な取引を自社で考える場合、初回対価と残存株式は性質が違います。残存株式は、決まった日に同額の現金へ変わる預金ではありません。将来の譲渡方法、相手の候補、合意できない場合の手順を確認します。買い手との関係が良好であることと、売却する権利が契約で定まっていることを混同しないようにします。
製品への追加投資、損失が出た時の資金負担、配当、第三者への売却についても、初回取引の後に判断が残ります。自社が求めるのが開発支援なのか、早期の引退なのかで、残す持分への向き合い方は変わります。当センターでは、保有割合だけを結論にせず、誰が何を決定し、どの仕事を続けるのかと組み合わせて条件を整理します。
条件の一覧を、署名までに終える仕事へ変える
最終的には、契約確認、顧客説明、請求切替、支払判定の準備を同じ日程に置きます。ただし、すべてを同じ日に終える必要があるとは限りません。実行前に解決しないとサービスを継続できない項目と、実行後も管理できる項目を分けます。未完了なら延期するのか、対象を外すのか、残る責任をどう負担するのかを交渉します。
当センターの見解:SaaS M&Aの条件表は、希望価格を守るためだけの資料ではありません。次の顧客更新を、誰がどの契約に基づいて迎えるかを決める資料でもあります。手続、収益、支払の三つを結び、未確認項目は理由付きで残します。その裏付けを買収監査でどう確かめるかは、第12章で具体化します。
5.一つの契約から、ARR・請求・認識売上をつなぎ直す
買い手に「この年額契約はどの数字に入っていますか」と聞かれたら、年間契約額、請求額、提供済み売上を区別して答える必要があります。売却後もサービスを続ける相手には、入金を受けた会社が、どこまで提供を終え、何を今後も行うのかを確かめられる資料を示します。
第5〜9章の数値は一つの説明用モデルです。評価・引渡しの基準日を2026年8月31日とし、非上場のB2B SaaS会社の全株式を個人株主が現金で譲ると仮定します。実在する成約や当センターの査定ではありません。期末契約の年換算額と、そこまでの12か月に認識した売上を分けて扱います。
年額144万円の契約は、同じ日に三つの金額を持つ
ある顧客が、7月1日から翌年6月30日まで利用するとします。税抜年額は144万円です。サービスは期間を通じて均等に提供し、6月25日に全額を受け取りました。別個の導入作業36万円も同日に入金され、その作業は7月中に完了したと仮定します。取引先への請求合計は180万円ですが、180万円全部を継続収入の年額として数えることはしません。
| 見る対象 | 金額 | 意味 |
|---|---|---|
| 6月25日の入金 | 180 | 年間利用144と独立した導入作業36 |
| 契約ARRへの算入 | 144 | 稼働中の定額利用料を年換算 |
| 7〜8月の利用料収益 | 24 | 月12を2か月分認識 |
| まだ提供していない利用料 | 120 | 残る10か月分の契約負債 |
| 完了した独立導入作業の収益 | 36 | 継続利用料と分けて認識 |
この契約では、8月末までに利用料24万円を認識しても、契約ARRは144万円です。反対に、180万円が入金済みでも、利用料120万円に対応する提供が残っています。買い手は、その顧客から追加で同額の現金を受け取らずに、稼働環境や問い合わせ対応を維持する必要があります。価格協議では、収入の大きさと残る仕事を同時に示すことが役立ちます。
導入作業を独立した収益として扱えるかは、請求書を分けたことだけでは決まりません。利用サービスと別個の約束なのか、いつ履行したのかを契約に照らします。この例は、独立した作業の完了が確認できる限定仮定です。収益認識に関する会計基準は、履行義務の充足と収益の関係、契約負債を定めています。個別の認識方法は採用基準と取引実態で確認します。
画面に残る契約と、当日の稼働契約を分ける
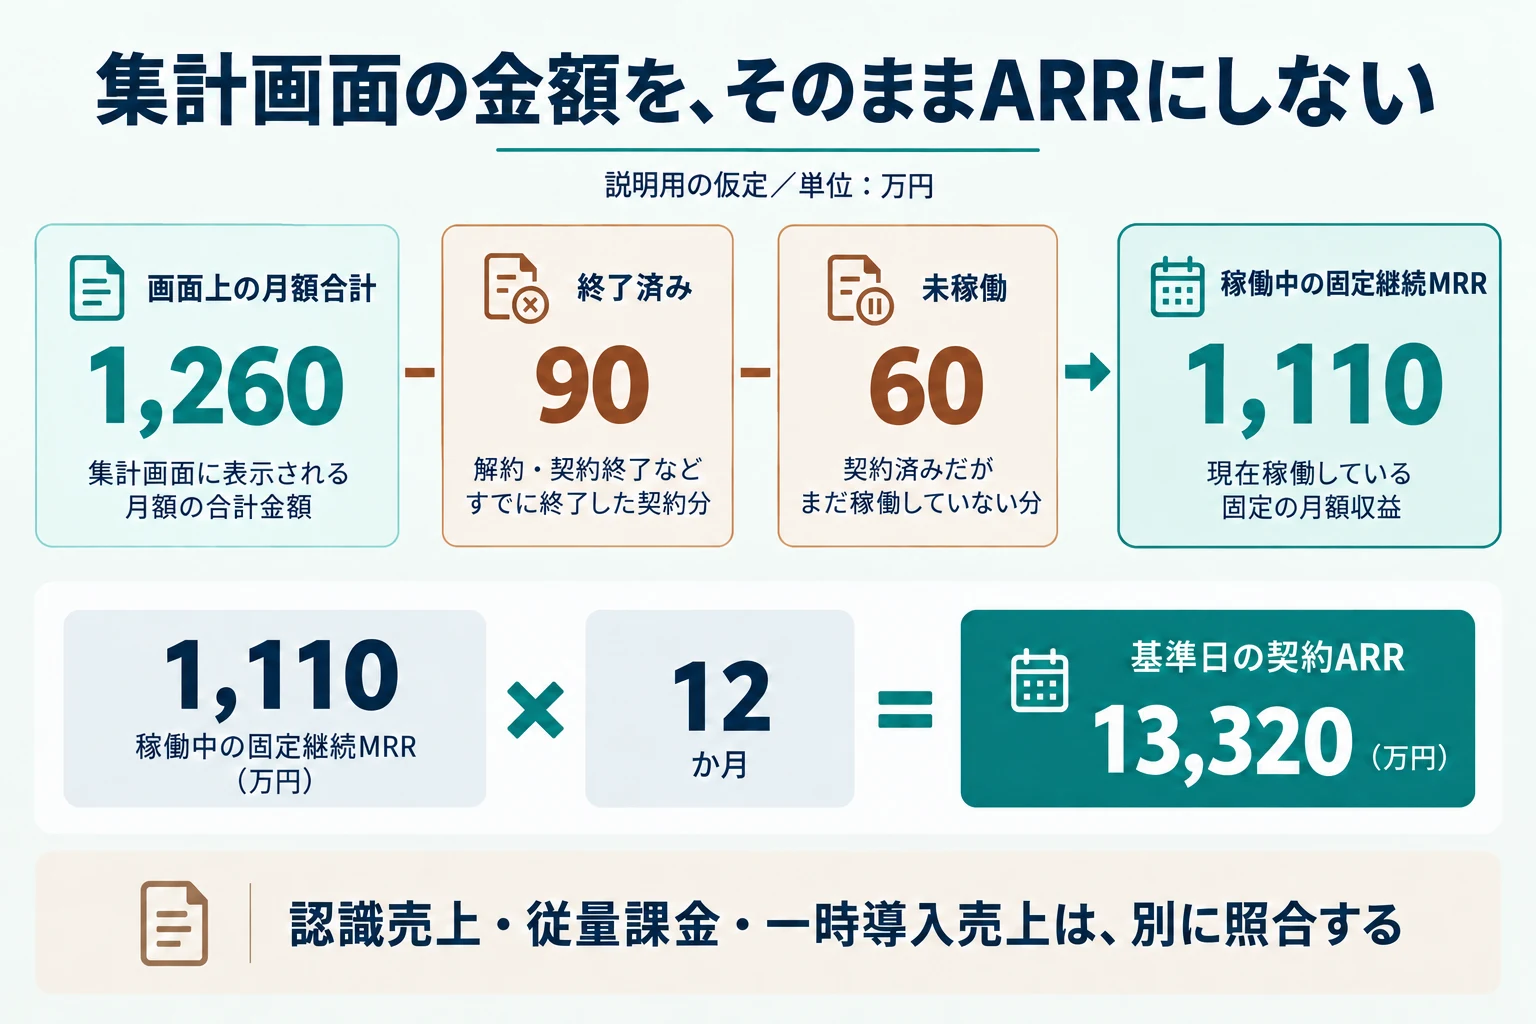
主モデルの管理画面には月額換算1,260万円が表示されていました。調べると、既に利用が終了した契約90万円と、契約締結済みでも開始前の60万円が含まれていました。本稿では両者を外し、基準日に稼働する固定継続料を1,110万円と定義します。その12倍である1億3,320万円が、以後の計算で用いる契約ARRです。
90万円のうち70万円は、直近12か月に既存顧客群から終了した契約です。残る20万円は、それより前に終了した契約の表示残りとします。前者を12倍した840万円が、第6章の解約ARRに対応します。終了処理が画面集計へ反映されていない仮定であり、売上帳簿まで誤っていると決め付けていません。契約ARR1億3,320万円はこれらを除いた数字なので、同じ終了分をもう一度差し引きません。
開始前の60万円も、価値がないという意味ではありません。利用開始の条件、導入日程、支払条件を別表へ移します。買い手が将来収入として検討することはできますが、稼働実績のある契約と同じ確度で合計しない扱いです。月次契約を年換算する場合も、12か月分の支払いが法的に確約されたという意味にはしません。解約可能日を一緒に示します。
認識売上との差は、誤差として消さず説明する
同じ会社の直近12か月の認識売上を、定額利用料1億2,450万円、最低利用額のない従量利用1,170万円、独立した導入等1,860万円の合計1億5,480万円とします。期末ARR1億3,320万円と一致しません。期間中に開始・終了した契約があり、ARRに含めない作業の収益もあるためです。単純な大小比較ではなく、どの契約がどの期間に寄与したかで差を説明します。
先ほどの年額144万円の契約は、期末の新規ARRに144万円を含みます。一方、直近12か月の定額売上へ入る利用料は24万円です。独立導入36万円は別区分です。この対応を顧客単位で集計すれば、「新規ARRが増えたのに当期売上の増加が小さい」という状況でも、開始時期による差なのか、請求漏れなのかを検討できます。
単月の最大利用量を12倍して固定契約へ混ぜると、利用が落ち着いた後の説明が難しくなります。本モデルでは従量売上を契約ARRから外しました。別の定義でも、最低利用額、超過分、無償枠、返金や値引きを区切り、何を年換算したかを明示します。
価格資料には、請求番号の先までたどれる対応を残す
提出表では顧客名を匿名化しても、元の契約へ戻れる識別番号を残します。開始・終了・改定・請求・入金の日付と提供期間を対応させ、終了後の返金は通常の未提供残高と区別します。収入側で数えた契約の義務を、負担側で落としていないか確認します。
当センターの見解:最初から全件の精密な再集計を求めるより、年払い、月払い、従量利用、導入付きの各契約を一件ずつ追うと、修正すべき集計方法が見えます。オーナーが「この入金で、あと何を提供するのか」を説明できれば、ARRをめぐる協議を、売却後の運営に必要な条件へ進められます。
6.過去の更新実績と、これから更新する顧客を分けて読む
契約ARRが増えても、新規契約が既存顧客の離脱を補う場合や、少数顧客の拡張が多数の縮小を覆う場合があります。営業やサポートの担当が変わる会社では、更新した理由と、これからの更新に必要な対応を別々に確かめます。過去の伸び率を次の経営者の達成率として約束しません。
同じ顧客群だけで、期首から期末への変化を見る
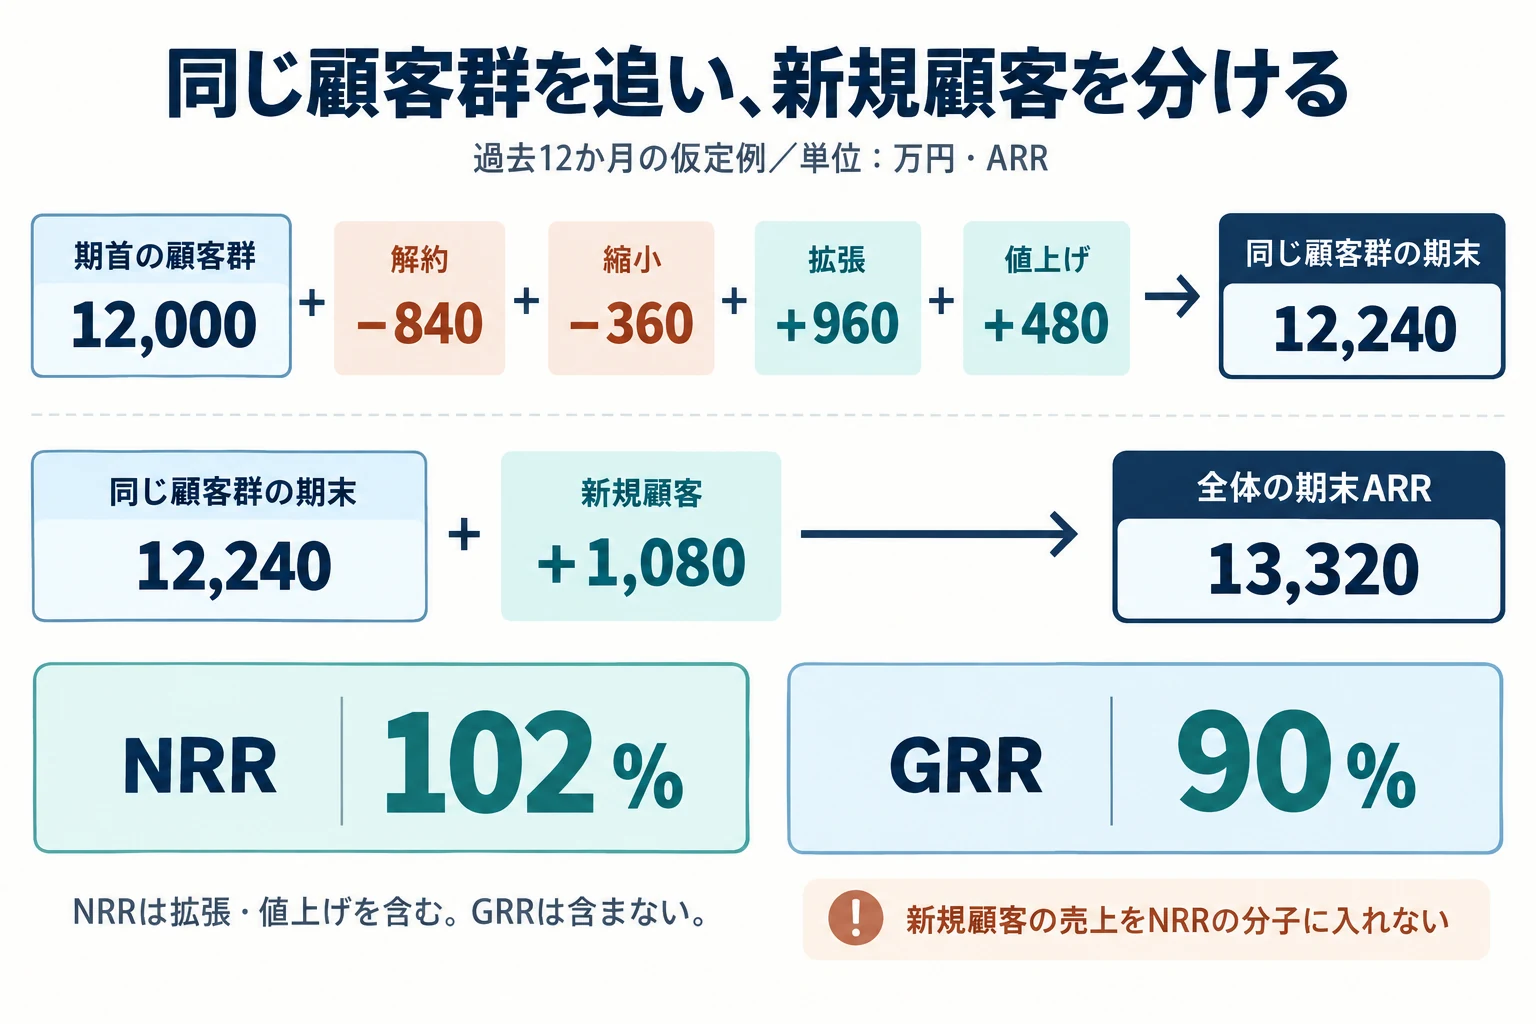
主モデルでは、2025年8月末に契約していた顧客群のARRが1億2,000万円だったとします。その顧客群を一年後まで追い、新規顧客を途中から混ぜません。契約の対象は第5章と同じ固定継続料です。解約や縮小によって失った金額と、追加利用や値上げで増えた金額を別々に記録します。以下は実績の読み方を説明する仮定であり、業界平均ではありません。
| 変化 | 金額 | 対象 |
|---|---|---|
| 期首ARR | 12,000 | 一年前に稼働していた顧客群 |
| 解約による減少 | −840 | 同じ顧客群から離脱 |
| 契約規模の縮小 | −360 | 席数・利用プラン等の減少 |
| 追加利用等の拡張 | +960 | 同じ顧客群の追加契約 |
| 価格改定による増加 | +480 | 同じ顧客群の単価改定 |
| 同一顧客群の期末ARR | 12,240 | 新規顧客は含まない |
| 期間中の新規顧客ARR | +1,080 | 前年の顧客群とは別に追加 |
| 全体の期末ARR | 13,320 | 第5章の稼働中契約ARRと一致 |
既存顧客の拡張も含むNRRは、1億2,240万円を1億2,000万円で割った102%です。拡張と値上げを入れないGRRは、解約840万円と縮小360万円を引いた1億800万円を期首で割り、90%です。会社全体のARR成長率は、新規を含めて11%です。102%、90%、11%は、それぞれ答えている質問が違います。
NRR102%だけを見て「既存契約はすべて維持できた」と説明するのは不適切です。この例では既存群から1,200万円が失われ、それを拡張と値上げの1,440万円が上回っています。更新に困っている顧客がいないわけではありません。引継ぎで優先するのは、比率の体裁より、解約や縮小が生じた契約の理由と、残る顧客でも同じ問題が起こり得るかの確認です。
会社名や契約名の変更を、新規・解約と取り違えない
顧客番号の変更を新規・解約へ計上する前に、契約の継続か、実際の増減かを確認します。第12章で示す番号の対応関係を使い、期首と期末で同じ顧客群を追います。
公開企業でも、NRRの対象を親アカウント単位とし、新規顧客分を外すなど、具体的な方法を開示しています。2026年6月期の当事者四半期報告書はその一例です。この方法を全社へ当てはめるためではなく、略語だけでは顧客群の範囲が決まらないことを確認する資料として使います。
金額の増減にも一つの理由を付けます。プラン変更と価格改定が同日に行われた場合、増加額の全体を両方へ計上してはいけません。増額の根拠を契約明細で分けられなければ、複合要因として扱います。買い手に見せる表と営業の表で二重に成長を数えるより、どこまで説明できるかを明示した方が、次回更新への見立てを共有しやすくなります。
次の90日間の更新表は、過去のNRRとは別に置く
同じ基準日時点で、次の90日間に更新時期を迎える契約ARRが4,440万円あるとします。そのうち条件確認済みが2,940万円、提案して協議中が1,140万円、未回答などで未確定が360万円です。残る8,880万円は、それより後の更新対象とします。これは将来の対応予定を整理した仮定の一覧です。過去12か月のNRRを計算した表とは性格が異なります。
協議中1,140万円へ根拠なく成立確率を掛け、「確実な継続売上」として提示しません。利用部門の担当者が賛成していても、購買承認や予算確定が残る場合があります。更新条件が文書で整った契約、価格案への回答待ち、製品改善が条件となっている契約を分けると、買い手に必要な支援と期限が伝わります。
ここで基準日のARRから未回答360万円を機械的に引くことも避けます。現在の契約が有効なのか、終了の通知が確定したのか、単に返信がないのかは別だからです。新しい情報で定義上の対象が変わった場合は、契約ARRの更新として処理します。将来の解約懸念として扱う場合には、事業計画や価格条件のどこへ反映したかを記録します。
更新を支える作業と、それを引き受ける人を確認する
顧客が更新するには、利用報告、権限設定の見直し、セキュリティ質問への回答、契約書の改定などが必要になることがあります。創業者が無償で個別対応しているなら、過去のNRRにはその働きが含まれています。買い手が同じ対応を続ける予定か、担当を置く費用が計画にあるかを確認しなければ、更新率だけ引き継げるとは言えません。
値上げ480万円も、契約改定と利用価値の向上を区別します。利用量が伸びず単価だけ上がった顧客では、次回に席数調整が起こる可能性があります。利用頻度、問い合わせ、担当者交代、承認の進み具合から、指標にまだ表れていない対応を確認します。
当センターの見解:更新実績は、担当者の引継ぎ計画と一緒に読むと売却条件へ結び付きます。過去に残った収入の比率と、次回に収入を残すための仕事を分けて示してください。継続できると断言するより、誰がいつ顧客へ連絡し、未決条件を解くのかが分かる資料の方が、候補先との協議を具体化できます。
7.更新後にも残る利益を、AI原価と開発支出から確かめる
契約が更新されても、同じ金額の利益が残るとは限りません。利用量が増えればクラウド費や外部AIの費用が増え、顧客の要求に応じた説明や改修にも人手がかかります。定額契約を維持できたことと、提供する費用を回収できたことは別です。SaaS M&Aで次の経営者へ渡す利益を考える際は、更新後の使われ方まで原価へつなげます。
退任する創業者の仕事を、給与の差額で置き換える
主モデルの営業利益は2,980万円、減価償却費は540万円です。両者を足した簡易EBITDAは3,520万円となります。ただし、この会社では創業者がCTOとして設計判断と開発の管理を担っています。役員報酬720万円は計上済みですが、後任の総人件費を1,180万円と仮定します。必要な追加額は460万円であり、1,180万円全額をもう一度差し引くわけではありません。
後任の職務は、個別改修や障害時の技術判断まで具体化します。同じ肩書きでも、全てを代替できるとは限りません。既存従業員の作業を重ねて見積もらず、職務一覧と採用条件を対応させ、交代に必要な追加費用を示します。
| 項目 | 増減 | 対象の区分 |
|---|---|---|
| 営業利益 | 2,980 | 直近12か月の仮定値 |
| 減価償却費 | +540 | 費用計上済みの非現金項目 |
| 旧請求基盤の一時的移行費 | +210 | 完了・支払済みの並行運営等 |
| 創業CTOの後任費用の差額 | −460 | 1,180−計上済み720 |
| 常設セキュリティ業務の追加 | −250 | CTO代替とは別の継続業務 |
| AI提供原価の平常化 | −150 | 現在の利用量に必要な追加原価 |
| 正常EBITDA | 2,870 | 引継ぎ後も必要な費用を反映 |
一時費用210万円は、旧請求基盤を終了する際の並行運営と終了処理に限定します。新しいソフトウェアの取得費や、今後の利用料まで足し戻しません。移行が未完了で再作業が必要なら、全額を一過性として除く前提自体を見直します。契約更新後の請求を支える基盤の費用を削ることで、見かけの利益だけを作らないためです。
セキュリティ業務250万円は、継続的な管理や顧客審査への対応の追加体制です。CTOの設計判断やAIの利用料とは別の職務・支出とします。定期的に必要な監査対応を、毎回「特別な費用」として利益へ戻すことは避けます。この費用を投じる計画があるなら、担当する人、外部委託の範囲、開始時期も利益計画へ添えます。
AI利用部分は、固定収入と変動する提供費用を並べる
主モデルに含まれるある顧客群の年間固定利用料を1,080万円とします。AIと関連クラウドの原価は、以前の利用量なら288万円でしたが、現在の使われ方では438万円になると仮定します。直接サポート費162万円は変わりません。以前の粗利は630万円、現在の費用を反映した粗利は480万円です。固定料金の更新が続いていても、粗利は150万円少なくなります。
この差額150万円が、上の正常化表に入れたAI原価の調整です。別の損失として再控除しません。また、特定のAIモデルの公開料金を当てた試算でもありません。顧客群の実際の使い方と契約料金が一定だった場合の仮定です。主モデルでは、この顧客群の収入1,080万円を会社全体へ上乗せせず、既存の収入の内訳として扱います。
実際の調査では、問い合わせ件数だけで費用を割らないようにします。同じ一回の利用でも、入力の長さ、出力の長さ、再試行、検索対象、保存期間によって負担が違います。クラウド提供事業者の公式費用照合文書でも、利用量から作る推計と、割引や契約条件を含む請求額の照合を分けています。顧客別の推計を、月の総請求へ戻して確認する作業が必要です。
原価増だけを理由に、直ちに料金を変えられるとは限りません。期間中の変更権限、無償枠、利用上限、事前説明を確認します。規約上の変更可能性と顧客の受入れは別です。未合意の値上げで原価増を全て埋める前提を、買い手へ確定条件として示しません。
資産計上した開発にも、現金の支払いは残る
主モデルでは、継続提供に必要なソフトウェアの機能拡充について、資産計上の要件を満たす開発支出860万円を別に仮定します。通常の保守や、資産化できない研究の費用は既に損益へ含めます。ソフトウェアの会計処理に関する実務指針に照らし、将来の収益獲得等の条件や、制作の段階を確認します。開発という名前なら資産にできるわけではありません。
正常EBITDA2,870万円からこの現金支出860万円を引くと、税金、借入返済、運転資金の変動を考える前の資金は2,010万円です。これは新しい利益指標へ勝手に名称を付けたものではなく、支払いを追うための中間計算です。減価償却540万円を足し戻したまま、必要な開発支出を無視すると、引継ぎ後に使える現金を多く見積もるおそれがあります。
860万円には、移行費210万円、通常セキュリティ業務250万円、AI原価150万円を含めません。費用計上と資産計上のどちらへ入れたかを、開発案件の一覧へ対応させます。将来のキャッシュフロー評価で860万円を織り込んだ後に、同じ金額を追加の価格控除へ使わないようにします。比較先が開発費を全額費用処理している場合には、会計方針の違いも調整の対象です。
当センターの見解:請求する権利を引き継ぐ相手には、更新や提供の支出も示します。利益調整表だけで終えず、支払時期と担当者を確認します。契約継続、後任配置、サービス維持を、一つの運営計画として説明することを重視します。
8.SaaS M&Aの倍率を、分子・分母・対象時点から読み分ける
倍率を比べる前に、株式市場の指標、資金調達の評価、会社取得の対価を区別します。分母も契約ARR、直近売上の年換算、予想売上で意味が変わります。「売上の何倍」という名前で一括せず、計算式を一行で書ける資料から比較します。
公開指数の「ARR倍率」が、契約ARRとは限らない
上場B2B SaaS指数の公開方法説明は、2026年8月31日データを掲載し、米国市場に上場する63社を対象としています。分子は時価総額で、現預金と借入を調整しません。分母は直近四半期の会計売上を年換算した金額です。その呼称を見ただけで、本稿の契約ARRに掛けるEV倍率として使うことはできません。
一方、上場クラウド企業の別の比較表には、EV/年換算売上とEV/予想売上の列があります。分母の将来性も異なり、前述の時価総額倍率と単純平均する扱いは適切ではありません。これらは公開株式市場の評価を見る資料です。日本の小規模な非上場会社を、全株式・現金で取得した成約分布を示すものではありません。
| 資料・計算 | 分子 | 分母と確認点 |
|---|---|---|
| 前述の上場B2B SaaS指数 | 時価総額 | 直近四半期の会計売上を年換算 |
| 上場クラウド比較表のEV指標 | 企業価値EV | 年換算売上と予想売上を別々に表示 |
| 国内登録支援機関のEV/EBITDA分析 | 譲渡額に有利子負債等を調整 | 営業利益と減価償却費の合計 |
| 本稿の説明用主モデル | 仮定の事業価値EV | 8月31日の稼働中固定契約ARR |
国内の公表成約統計も、SaaSだけの相場ではない
M&A支援機関登録制度のEV/EBITDA分析では、確認時点の選択可能年度は2024年度です。全体1,987件の中央値は7.3倍ですが、これは全業種の集計です。登録機関の報告が基になり、価格や財務情報を任意で報告する案件もあるため、全ての中小企業取引を等しく抽出した統計ではありません。
この7.3倍の分母をARRへ取り替えることはできません。公式分析のEBITDAは営業利益と減価償却費によるものです。正常化した利益とも、そのまま同一とは限りません。また、成約会社の資金、成長、顧客構成が異なれば、中央値へ合わせることが自社の適切な評価になるわけではありません。指標が公表されていることと、自社に当てはまることを分けます。
同じ契約ARRで三つの価格仮定を比較する
主モデルでは、感度を見るためにEV/契約ARRを1.8倍、2.6倍、3.9倍と置きます。この三水準は公開指数や成約統計から推定した相場ではありません。契約ARR1億3,320万円に掛けると、EVは2億3,976万円、3億4,632万円、5億1,948万円になります。どの数字も、個人株主の手取りではなく、株式価格への調整前の仮定値です。
| 仮定EV/契約ARR | 契約ARR | 算定EV | 正常EBITDAで割った場合 |
|---|---|---|---|
| 1.8倍 | 13,320 | 23,976 | 約8.35倍 |
| 2.6倍 | 13,320 | 34,632 | 約12.07倍 |
| 3.9倍 | 13,320 | 51,948 | 約18.10倍 |
中央の3億4,632万円は、正常EBITDA2,870万円の約12.07倍に当たります。契約ARRで見ると2.6倍でも、利益との関係は別です。後者は12年余りで現金を回収できるという意味ではありません。今後の増減、税、開発投資、運転資金が残るためです。第7章の支払いを反映した資金計画と比べ、何が実現すればその価格を負担できるかを検討します。
成長のための新規営業費を増やすなら、ARRの伸びだけでなく、その費用の発生時期と成果を見ます。更新が不安定な顧客を含めたまま成長率を高く置くと、将来売上と利益の両方を過大に見積もる可能性があります。反対に、既に合意した条件変更があるなら、いつから請求へ反映されるかを示します。倍率の高低だけでなく、実行できる計画の差として話し合います。
DCFや純資産は、同じ対象の別の見方として使う
DCFでは、更新、入金、提供費、開発支出を期間別に置き、将来資金を現在価値へ換算します。年払いの集中月と支払月が異なれば、年間黒字でも資金不足は起こり得ます。最終年度の利益を延長する前に、製品維持の投資や単価・利用量の変化を確認します。
純資産から見る場合にも、資産計上したソフトウェアの帳簿価額が、そのまま第三者への売却価値を表すとは限りません。利用権限、開発の完了状態、サービスへの組込み方が違えば、取得後に使える範囲も変わります。収益力を反映したEVへ、同じソフトウェアの帳簿価額を理由なく加算しないようにします。別の未使用資産を含める場合は、対象と評価根拠を独立して示します。
当センターの見解:倍率の議論では、「何倍なら一般的か」より、「同じ契約をどの期間の収入として数え、どの支出を引き受ける価格か」を問い直します。買い手の高い提示額にも、更新の成功や追加投資を条件とする部分があり得ます。定義を合わせた後に、実行時に受け取れる対価と将来条件を比べることが、オーナーの判断に役立ちます。
9.前受金の提供義務を残し、株式価格と個人の現金を計算する
年間利用料が先に入っても、全預金を株主へ渡して運営できるとは限りません。未提供のサービスが残るためです。主モデルでは操業現金を残し、通常前受を含む運転資金差額と、終了契約の個別返金を別々に調整します。
全株式の価格と、会社に残す資金を対応させる
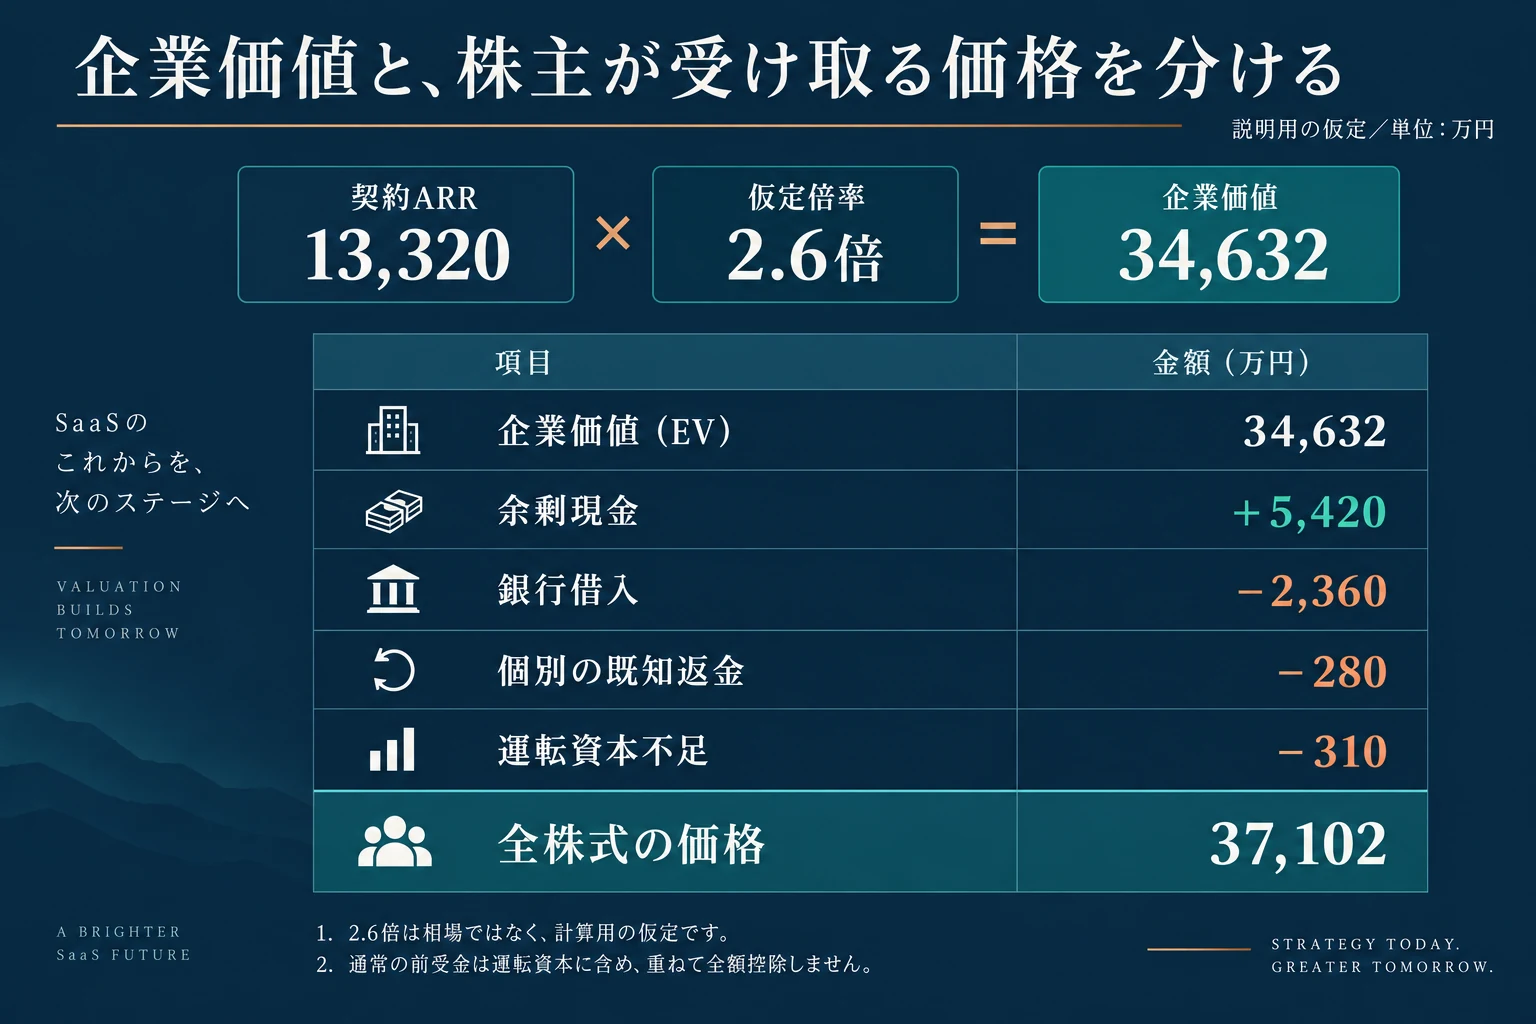
会社の現金を7,960万円とし、そのうち2,540万円は操業に必要として残します。余剰と合意する5,420万円だけをEVへ加えます。これは取引条件として置いた仮定です。一般に現金は必ず同じ方法で分類される、という会計規則を示していません。本稿のEVは必要操業現金が残ることを前提としており、全現金を別途足す方式と混ぜないようにします。
| 項目 | 増減 | 前提 |
|---|---|---|
| 事業価値EV | 34,632 | 契約ARR13,320×仮定2.6倍 |
| 余剰現金 | +5,420 | 現金7,960−必要操業2,540 |
| 銀行借入 | −2,360 | 引渡日時点の返済対象元本 |
| 終了契約の個別返金 | −280 | 合意済みの過去負担、通常前受と別 |
| 運転資金の不足 | −310 | 合意目標と実行値の差 |
| 全株式価格 | 37,102 | 税・外部費用を引く前の対価 |
この例では、会社も個人も事業用の土地建物を持たず、第三者賃貸を続けます。金融リース債務はない仮定です。通常の事務所利用料やクラウド利用料は費用へ含めています。実際の会社に金融リースや割賦、最低利用枠の未払などがある場合は、その性質と利益計算の方法を確認します。債務名が似ているだけで、同じ控除欄へまとめることはしません。
負の運転資金でも、実行日に不足が生じる
通常の前受利用料を負債として含めると、この会社の営業運転資金は負になります。目標をマイナス4,860万円、引渡し時点をマイナス5,170万円と合意したとします。実行値から目標を引くとマイナス310万円です。負値が大きくなった分、同じ条件の事業を引き受けるための調整が必要となるモデルです。前受が多いことを、一律に良い・悪いと判断する計算ではありません。
| 項目 | 合意目標 | 引渡し時点 |
|---|---|---|
| 回収見込みを反映した売掛金 | 1,760 | 1,690 |
| 通常のホスティング等の前払 | 510 | 550 |
| 買掛金 | −640 | −710 |
| 通常営業の未払費用 | −870 | −930 |
| 通常利用料の未履行分 | −5,620 | −5,770 |
| 営業運転資金NWC | −4,860 | −5,170 |
この定義では、通常の契約負債を合意した簿価で両時点に含めます。第5章の一契約の未提供120万円も、実行値の5,770万円の一部です。5,770万円をNWCへ入れた後、同じ全額を「前受金債務」として株式価格から再度引くことはしません。将来の通常サービス原価も利益・資金計画に残るため、価格条件のどこで何を処理したかを示す必要があります。
別の取引では、契約負債をNWCから除き、残る提供原価等に基づく負担を個別調整する協議も考えられます。その場合は、目標、実行値、EVの前提を全て合わせて作り直します。前受簿価の全額を控除する方法と、提供原価を調整する方法から、控除額の大きい部分だけを取り出して足し合わせないようにします。
現金は、必要操業分2,540万円も含めてNWCへ入れません。銀行借入2,360万円、個別返金280万円、ソフトウェア等の固定資産も両時点から除外します。月次の更新・請求が偏る会社では、決算日の残高だけで目標を決めず、同じ季節の状態と契約構成を比較します。年払いから月払いへの変更があれば、ARRが同じでも資金の入り方は変わります。
終了済みの返金と、これから行う提供を混ぜない
個別返金280万円は、過去に終了した一契約で支払いが合意された未払金です。損失は今回の12か月より前に認識しており、営業利益2,980万円に含まれないとします。この契約について、将来の継続提供を行う仮定も置きません。通常の前受利用料や、今後の解約の可能性とは別の負担として価格表へ一度だけ反映します。
返金を価格へ反映しても、支払人と期限は別に決めます。全株式譲渡で存続する会社の債務と、個人株主の補償を区別し、会社の支払を個人費用へ二重計上しません。最終契約の負担関係に沿って資金の流れを整理します。
個人株主の2026年の現金収支として、税と費用を引く
主モデルでは、国内の個人が全普通株式を保有し、2026年中に全対価を現金で受け取るとします。過去の株式取得費は3,260万円、今回の外部専門家費用は490万円と仮定します。490万円は当センターの仲介報酬を示す数字ではありません。計算上は全額を譲渡の必要経費にできると置きますが、実際の支払内容に応じた税務確認が必要です。
中央例の譲渡益は3億7,102万円から3,260万円と490万円を引いた3億3,352万円です。国税庁の一般株式等の課税説明に沿い、所得税・住民税・復興特別所得税の通常税率合計20.315%で試算すると、概算税額は67,754,588円です。株式代金371,020,000円から、この税額と今回の費用4,900,000円を引くと、個人に残る現金は298,365,412円です。
過去取得費3,260万円は税の計算に使った額であり、今回もう一度支払う現金ではありません。そのため、手取りの計算から再度控除しません。また、高額所得に関する追加課税の説明も確認し、本モデルの株式所得単独・2026年の条件では、三つの価格例とも追加税が生じないことを検算しています。他の所得や控除、売却年が変われば、この税額をそのまま使えません。
| 仮定倍率 | EV | 全株式価格 | 概算税額 | 今回残る個人現金 |
|---|---|---|---|---|
| 1.8倍 | 23,976 | 26,446 | 46,106,924 | 213,453,076 |
| 2.6倍 | 34,632 | 37,102 | 67,754,588 | 298,365,412 |
| 3.9倍 | 51,948 | 54,418 | 102,932,042 | 436,347,958 |
会社が事業を譲る場合は、この個人の株式税モデルを使いません。優先株、潜在株式、複数株主があれば、オーナーへの配分を確認します。アーンアウトや支払留保も実行日の現金を変えます。誰が何を売り、いつ受け取るかを対価表に対応させます。
10.AI・APIへの依存を、更新後の採算とサービス継続の条件へ変える
AI機能を備えたSaaSを売却するときは、画面上で何ができるかに加え、その機能を同じ条件で提供し続けられるかを説明します。顧客への約束と外部サービスの利用条件が合っていなければ、契約更新後に追加費用や仕様変更が生じます。外部機能を使うこと自体を弱点とせず、依存する範囲と変更時の責任を特定することが出発点です。
顧客に約束した期間と、外部サービスの条件が続く期間を合わせる
自社が年間契約で料金を確定していても、その期間中に外部APIの価格や提供条件が変わる可能性はあります。そこで、顧客との更新日だけでなく、自社の外部契約の更新日、利用枠の有効期間、仕様変更の通知方法を並べます。同じ「年間契約」という説明でも、顧客から受け取る料金と仕入条件を固定できる期間が一致しているとは限りません。
例えば、外部サービスの利用量を先に購入すると値引きを受けられる契約では、予定より顧客利用が少なくても支払いが残ることがあります。逆に購入枠を使い切ると、超過分に別の単価が適用される契約も考えられます。実際の条件を読み、割引前提の利益と、利用が上下した場合の負担を分けます。契約書にない割引の継続を買い手へ約束することは避けます。
売却対象が会社全体なら、契約主体が維持されることもあります。それでも支配権変更、グループ内利用、利用地域などの条項の確認は残ります。製品だけを移す場合には、新しい契約主体が同じ利用枠を使えるかを別途調べます。どちらの方式でも、アカウントにログインできることをもって契約の承継が完了したとは判断できません。
顧客への課金とAPIの消費量がずれる場面を探す
顧客には処理一件ごとに課金し、外部APIには処理途中の呼出し回数や入出力量に応じて支払う製品を考えます。同じ一件でも、長い文書の処理ややり直しによって費用が変わることがあります。この場合、売上件数の増加と利益の増加は同じではありません。価格説明に必要なのは、完了した一件に到達するまでに何が消費されるかという把握です。
検証は全利用者のデータを買い手に開示するところから始めなくても構いません。処理の長短や再実行の有無など、原価が変わる条件ごとに集計できます。その集計と請求書を照合し、無償試用や開発検証の利用が本番顧客の費用へ混ざっていないかを確かめます。分類した結果は、更新時に上限を設けるか、追加料金を説明するかの判断にも使えます。
顧客が増えるほど運用担当者の確認作業が増える場合、その時間も引き継ぐサービスの一部です。AI処理の費用だけを示し、人による訂正や問い合わせ対応を別部署へ押し出すと、買い手の運営計画が合わなくなります。担当者が変わっても継続できる料金なのかを、実際の処理と応対の記録から説明する必要があります。
AIに渡す情報と、顧客が許可した利用を突き合わせる
経済産業省は2025年2月、AIの利用・開発に関する契約チェックリストを公表しました。入力するデータの利用範囲やサービス水準、生成物の利用条件など、当事者間の利益とリスクを検討するための資料です。これを、すべてのAI契約に共通する許可証や保証と受け取らないことが大切です。出典:経済産業省・AI契約チェックリスト公表資料。
自社の確認では、顧客が入力した情報を外部AIへ送る設定と、契約時に説明した取扱いを照合します。学習への利用、保持期間、担当者による閲覧などは、サービスや選択した設定によって条件が異なります。過去の説明を現在の標準設定で上書きせず、どの顧客にどの説明を行ったかを残すことで、更新後も守るべき条件が分かります。
営業資料に「入力情報は一切保存されない」と書かれている一方、障害調査用の記録が一定期間残るなら、表現と実態の差を解消する必要があります。すぐに全データを消せばよいとは限らず、顧客との契約、必要な調査、外部サービスの機能を合わせて是正方法を決めます。買い手には曖昧な安心説明より、差異と対応の完了条件を示します。
外部機能を切り替える計画には、顧客側の受入れを含める
買い手が使う外部基盤へ統合すれば安くなるという提案も、切替後の出力や応答が変わるなら顧客の受入れを確かめる必要があります。単価の差だけで節約額を示すと、既存顧客の業務手順や連携先の修正費用を見落とします。既存機能と同等であるべき範囲を、契約や運用に沿って決めることが先です。
また、代替先が存在することと、許容される期間内に移れることは別です。顧客による再審査、外部委託先の変更手続、移行中の二重費用などがあれば、切替日を左右します。すべてを売却前に終える必要はありませんが、誰が費用を負担し、条件が整わなかったときに何を継続するかは、提案比較の時点から確認できます。
当センターの見解では、外部AIの採用数より、変更を顧客との約束へ落とし込む能力が重要です。調達先の選択肢が多くても、顧客への説明や再審査を担当できる人がいなければ、切替の自由は限定されます。その作業と資金を含めて初めて、外部依存を管理できる事業として説明できます。
コード、権限、外部ライセンスなどの詳細な棚卸しは、SaaSの技術DDに関する実務解説で補えます。本記事で重視するのは、その調査結果が次の顧客更新に間に合うかという接続です。技術上可能という回答だけでなく、契約、費用、担当者を含む実行条件を並べて買い手と協議します。
11.データ・知的財産・委託先を、顧客との約束ごと引き継ぐ
SaaS M&Aで資産を説明するとき、顧客データ、ソースコード、設定情報を一括して「移管可能」と表現すると、権利の違いが見えなくなります。自社が保有するもの、顧客から預かるもの、外部から利用を許されているものを区別します。そのうえで、更新後の提供に必要な範囲を、新しい運営主体が使えるかを確かめます。
データが集まっていることと、別の目的へ使えることを分ける
個人情報保護委員会の通則編では、事業承継に伴う個人データの提供先を第三者としない取扱いが示されています。ただし、承継前の利用目的による制約までなくなるわけではありません。既存サービスの提供に必要な利用と、買い手の別製品の営業やAI学習に使う利用を、同じものとして説明しないことが必要です。
契約締結前の承継交渉で調査のために個人データを提供する場合も、利用目的や取扱方法、漏えい時、交渉不調時の措置など、必要な契約を整えることが求められます。「M&Aの検討だから自由に渡せる」という理解は避けます。出典:個人情報保護委員会・通則編3-1-4、3-6-3。
これに加えて、法人顧客から預かる機密情報には、顧客との委託契約や守秘条項の確認が必要です。個人情報保護法上の第三者提供に該当しないことだけでは、顧客と交わした約束を満たすと結論できません。顧客別の例外契約がある場合には、共通の利用規約より厳しい条件が残っていないかを、更新担当者が分かる形で整理します。
次の更新で約束するデータ取扱いを、実際の運用へ戻す
例えば、顧客の契約には保存場所や再委託先の変更時に説明する条件があり、買い手は売却後すぐに基盤統合を予定しているとします。このとき確認すべきなのは、技術的なデータ移送の可否だけではありません。説明すべき相手、必要な期間、承認されなかった場合に維持できる環境まで含めて、統合の前提を検証します。
データの保存期間にも同じ問題があります。顧客が解約後の削除を求めた場合、稼働環境、バックアップ、問い合わせ記録などで扱いが異なることがあります。それぞれ何をいつ処理する契約なのかを特定せず、単一の日付で消去完了を約束すると、承継後の説明が難しくなります。引き継ぐべきなのはデータだけでなく、顧客へ回答するための根拠です。
当センターの見解では、買い手に示す一覧はシステム構成図だけで完結させない方がよいと考えます。顧客の要求、現在の対応、統合で変わる部分、承認の担当者を横に並べると、移管を妨げる条件が見えます。情報管理の細かな論点は、個人情報とデータ移行の解説を補助にし、今回の取引で変わる箇所を優先します。
改修できる権利がなければ、更新時の顧客要望を履行できない
コードを納品され、代金を支払っていても、それだけで著作権が発注者へ移るわけではありません。文化庁の著作権テキストは、発注と著作者の関係、職務著作、権利譲渡の範囲を区別しています。社内開発でも職務著作の要件を確かめ、外注部分では契約で何を取得し、どの利用を許されているかを確認します。
特に改変や二次的利用に関する権利、第三者への再提供などは、現行の契約内容と譲渡後の運営を照合します。著作権の譲渡と著作者人格権の扱いも同一ではありません。単に「すべて自社資産」と記載せず、権利の根拠が曖昧な部分を専門家と確認します。出典:文化庁・著作権テキスト。
実務上は、顧客の次回更新までに約束している改修から逆向きに確認すると、優先順位を付けやすくなります。特定顧客向けに作った連携機能を直すため、元の外注先の許諾や作業が必要なら、その依頼と費用が残ります。製品全体の権利整理が終わるまで曖昧なまま待つより、目前の履行を支える権利と担当者を先に明確にします。
委託先の引継ぎは、作業の完了条件まで一致させる
保守、問い合わせ受付、請求処理などを外部へ委託している会社では、委託先の名称が同じでも、自社の担当者が行っていた判断は残ることがあります。問い合わせを受け取る業務を委託しているだけなのか、返金や障害時の説明まで任せているのかで、承継後に必要な社内体制が変わります。契約上の作業範囲と、普段の依頼の仕方を並べます。
例えば、通常外の顧客対応を創業者が口頭で外注先へ頼んでいた場合、標準料金に含まれない作業が続いているかもしれません。この関係をそのまま買い手の計画へ入れると、引継ぎ後に追加料金や対応範囲の争いが生じ得ます。過去の好意を将来の義務として扱わず、更新時に継続が必要な作業を正式な条件に戻すことが大切です。
| 顧客への約束 | 確認する権利・契約 | 未解決時の扱い |
|---|---|---|
| 従来どおりのデータ処理 | 利用目的、委託、保存・削除条件 | 変更しない環境と期間を定める |
| 特定機能の改修 | コードの利用・改変権、外注契約 | 許諾取得と改修担当を決める |
| 従来の応対品質 | 委託範囲、例外作業、社内判断権限 | 追加費用と責任者を明示する |
これらの条件は、必ずしもすべてを譲渡価格の減額に結び付けるものではありません。実行前に是正する項目、一定期間旧体制を使う項目、買い手が投資して変える項目に分けて交渉できます。価格に含む前提と別途負担する作業を明確にすれば、同じ未解決事項が契約交渉と運営計画の双方で重複して扱われることも防ぎやすくなります。
12.DDで顧客契約・KPI・請求記録の不一致を直す
買収監査、すなわちDDでは、整ったグラフを提出するだけでは足りません。買い手が確かめたいのは、そこに表された収益を、取得後も契約に沿って請求し、提供を続けられるかという点です。個別の契約、利用、請求に戻って説明できれば、数字の差異が見つかっても、その原因と取引への影響を分けて話せます。
一件の顧客を、申込から取消・返金まで追ってみる
最初から大量の資料を並べる前に、一件の顧客契約を選んで追跡します。申込時の条件、利用開始、追加購入、請求、入金を同じ契約へつなぎます。月末に取消や返金があったなら、その記録まで含めます。この作業は全件の確認に代わるものではありません。自社のどの記録が、どの判断の根拠になるかを確認する入口です。
典型的な契約だけでなく、手作業が入った契約も選びます。年途中の増席、更新前の値引き、代理店経由、決済に失敗した契約などです。説明しやすい顧客だけを見ると、売却後も担当者の記憶に頼る処理を見落とします。例外処理を見つけたら、担当者を責めるのではなく、手順と記録で再現できる形に変えていきます。
同じ顧客を違う名前で数えていないか確かめる
契約管理では法人名、製品ではテナント名、請求では代理店名が使われることがあります。このまま集計すると、一社を二社と数えたり、一社の解約を新規契約へ置き換えたりする可能性があります。まず各管理番号の対応関係を作ります。名称だけで推測せず、契約上の相手と、利用をまとめる単位の両方をたどれるようにします。
顧客企業の合併や請求先変更も、収益の変化と区別します。旧番号を消して新番号だけ作ると、実際は継続利用なのに、解約と新規獲得が同時に見える場合があります。反対に、請求先が同じでも、一部の利用部門が停止している場合は、その縮小を残します。つながりを修正した履歴があれば、KPIが動いた理由を説明しやすくなります。
基準日の違いと、契約条件の誤りを分ける
月末時点の契約額と、当月の請求額が一致しないこと自体は、直ちに誤りとはいえません。契約の開始日、請求対象の期間、会計上の計上時期が異なることがあるためです。差額を無理にゼロへ合わせるより、時期のずれ、対象の違い、入力の誤りへ分解します。KPIの定義は他章で整理し、ここでは定義どおりの元データかを確かめます。
たとえば、翌月から適用する値上げを先に請求システムへ登録した場合を考えます。これは説明用の仮定です。その登録額を当月末の指標へ自動反映すれば、契約上の適用時点とずれる可能性があります。値上げが悪いのではありません。合意日、適用日、請求日を分け、その指標で採用する日付に従って集計する必要があるという話です。
更新の意思を口頭で聞いた段階と、更新契約が成立した段階も分けます。営業の見込みが確かな場合でも、成立済みの契約と同じ欄へ移すと、監査する側には境界が見えません。見込みは計画に残し、確定分と区分して説明します。期待を消すためではなく、どこまでが現在の契約で、どこからが今後の活動かを判断できるようにします。
差異を見つけたら、訂正と承継への影響を一緒に残す
集計の誤りが判明したら、修正版の数字だけを送らず、元の値と変更理由を残します。買い手が既に作った評価や資金計画へ影響するためです。どの期間、製品、顧客に及ぶかを示し、類似の誤りが他にもないか確認します。訂正の連絡が遅れるほど、相手は個別の誤り以上に、まだ説明されていない範囲を警戒する可能性があります。
| 発見した差異 | 確認する根拠 | 取引へ戻す論点 |
|---|---|---|
| 旧・新番号で同じ顧客を二重計上 | 番号の変更履歴と継続契約 | KPI訂正、影響期間、評価資料の更新 |
| 解約済みなのに課金が残る | 解約受付、利用停止、取消・返金の記録 | 返金責任、未収額、計画上の継続収益 |
| 契約移転の手続が終わっていない | 対象契約と承諾・通知の必要事項 | 譲渡対象、実行条件、残る対応の担当 |
| 提供中の機能が他社契約に依存 | 利用許諾や外部サービスの契約 | 移行費用、継続提供の方法、顧客説明 |
差異の影響は、価格の引下げだけとは限りません。請求の誤りを実行前に直す、対象顧客を明確にする、特定の対応費用を見込む方法もあります。一つの差異について、何を是正し、何が残るかを説明します。同じ問題の影響を、計画の減額と別の価格控除に重ねる場合には、重なった部分がないか当事者で確認します。
顧客対応の約束を、サービス提供の費用へつなぐ
標準の利用規約だけでは、継続提供の負担が分からない場合があります。営業時の個別合意、更新時の条件、過去の障害対応で約束した追加支援なども確認します。相手に約束した内容と、社内の実装予定が食い違っていれば、引継ぎ後の仕事が増えます。価格表の金額だけでは説明できない費用を、担当部門と一緒に拾い上げます。
具体的には、個別のデータ出力を人が行う契約や、古い連携方式の維持が必要な顧客を考えます。これは特定案件の実態ではなく、確認対象の例です。どの顧客に何を提供し、どれほど作業が残るかを記録します。顧客単位で工数を厳密に測れない場合も、その限界を明示し、買い手が都合よくゼロと見積もらないようにします。
秘密を守りながら、検証できる資料を段階的に渡す
顧客契約には、担当者情報や取引先独自の条件が含まれます。初期検討から無制限に開示するのではなく、検証目的に必要な範囲を整理します。匿名の管理番号を使った集計で足りる場面と、原契約の確認が必要な場面を分けます。個人情報、守秘義務、利用目的などの扱いは、法務担当と確認したうえで閲覧方法を決めます。
資料を加工した場合は、消した項目が判断へ与える影響も説明します。たとえば顧客名を隠しても、同じ企業集団への依存が分からなくなれば、集中の検証ができません。直接の名称を出さずに関係を識別できる方法を考えます。重要なのは公開する情報を増やすことではなく、必要な相手が必要な事実を確認できる状態を作ることです。
買収監査を終える条件は、説明者が変わっても追えること
監査の終盤には、未解決の項目を一覧にし、誰が何をいつまでに判断するかを決めます。数字を訂正した後の版、合意した対象契約、残る顧客対応の担当を対応づけます。旧経営者の説明がなくても、買い手の経理と運営担当が同じ根拠を見つけられることが目標です。資料の量より、問いと答えのつながりを優先します。
当センターの見解:SaaS M&AのDDで生じた差異は、交渉を止める材料になるとは限りません。原因と影響を説明し、契約更新や請求のどこを直すかが見えれば、承継を進める条件へ変えられます。判断を保留する項目も含め、第4章の承諾・価格確定の条件へ戻します。調査の結論を、実際に引き継ぐ仕事から切り離さないことが重要です。
13.買い手の提案を、更新条件と運営費用が同じ前提かで比べる
複数の提案を受けると、提示額が最も高い相手を優先したくなるものです。しかし、一方は現在の料金と人員を維持し、もう一方は値上げやサポートの集約を前提にしているかもしれません。同じ契約ARRを評価していても、買い手が想定する運営は異なります。金額の順位をつける前に、その価格で何を引き受け、どの仕事を変える予定かを並べます。
クロスセルの期待を、既存顧客への約束と分ける
買い手が自社の営業網を利用して追加販売できると考えることはあります。ただし、新しい営業機会があることと、既存顧客が次の更新を続けることは同じではありません。導入支援の余力、販売担当者の教育、追加製品の価格説明が必要になります。誰が何を実行し、その費用をどちらが見込むかを確認しないまま、追加販売の見込みだけを価格の根拠にしないようにします。
特に、現在の顧客へ別製品を組み合わせる提案では、料金体系や契約相手が変わることがあります。既存の利用範囲を保つ案と、新しい契約へ移行する案を区別してください。オーナーが従来の条件継続を重視するなら、その希望を買い手の事業計画へ反映できるかを確認します。営業上の協力と、既存顧客への義務を一つの楽観的な数字へまとめないことが重要です。
統合で減る費用には、実際に終了できる契約を対応させる
クラウド、監視、問い合わせ管理を買い手の環境へ統一すると、単価を下げられる可能性があります。一方、移行期間は二つの環境を並行利用し、追加の検証作業が必要になることがあります。料金の割引がいつから適用され、旧契約をいつ終了できるかを示してもらいます。統合後の通常費用と移行中の一時費用を分けることで、想定利益の時間軸が明確になります。
同じサービス名を使っていても、契約条件、利用権限、データの保存先が異なる場合があります。「すでに当社でも使っている」という説明だけで統合可能と判断しません。料金の節約を見込んだ計画には、顧客への説明や検証に必要な担当者も含めます。移行が遅れた場合の費用を売主が負担する提案なら、その上限と売主が管理できる作業の範囲を確認します。
| 比較する項目 | 相手に確認する内容 | オーナー側の判断 |
|---|---|---|
| 顧客更新 | 料金、製品構成、個別約束を変える時期 | 継続を重視する条件と調整可能な条件 |
| 人員 | 更新面談、開発、障害対応の担当者 | 自分の関与が実際に減るか |
| 統合費用 | 二重運用、移行検証、旧契約終了の費用 | 売主負担の対象、期間、管理可能性 |
| 追加対価 | 何を測り、いつ確定し、いつ払うか | 名目額と条件付き部分の区別 |
| 継続資金 | 引継ぎ後の採用・開発・運転資金 | 譲渡代金とは別に運営が成立するか |
相手の実行体制を、面談に出る人だけで判断しない
交渉を担当する人と、取得後のサービス運営を担当する人が異なることがあります。更新や開発に関する希望を伝えた際には、運営責任者がその前提を理解しているかを確かめます。予算や採用を承認する部門も含め、誰の判断が残っているかを確認してください。好意的な面談の内容を、会社としての確定した約束に読み替えないことが大切です。
同じ理由で、提案額の支払主体と資金の確保も確認します。対象会社の資金をどのように扱う計画なのか、運営に必要な現金を残す条件と矛盾しないかを専門家と点検します。中小M&Aガイドライン第3版の改訂案内でも、適切な相手方の選定や最終契約後のリスクへの対応が重視されています。価格と相手の実行能力を合わせて検討します。
当センターの見解:高い提示額の理由を理解することは、その提案を疑うことではありません。更新単価、顧客対応、統合時期のどこに買い手の強みがあるかを確認すれば、売主の希望との接点を探せます。数字の比較に必要な一般論は企業価値算定と取引条件の実務解説も参照し、今回の交渉では実行する仕事にまで具体化します。
14.創業者の関与と追加対価を、更新の判断権限に合わせる
売却後も一定期間残ってほしいという要望は、SaaSでは顧客関係や開発の経緯を引き継ぐために出ることがあります。そこで「半年間協力する」とだけ決めると、実際の負担を十分に説明できません。更新面談に参加するのか、料金を決裁するのか、障害時に連絡を受けるのかで必要な時間が変わります。役職、業務、対価を対応させて話し合います。
知識を渡す作業と、経営判断を続ける作業を分ける
過去の設計理由を後任へ説明する仕事は、売却後の新機能の採否を判断する仕事とは異なります。前者は対象資料と説明会の回数などで範囲を示しやすく、後者は継続的な経営関与に近くなります。引継ぎの名目で、新しい顧客への提案や次年度の採用判断まで当然に求められないよう、依頼できる作業と意思決定の範囲を区別します。
顧客との面談でも、創業者が同席することと、その顧客の条件を最終承認することは別です。新しい責任者が説明し、創業者は過去の経緯を補足する形を試すと、残っている依存を把握できます。顧客から創業者へ直接連絡が届いた場合の取次ぎも決めます。個人の好意で対応を続ける運営では、引継ぎが終わったかを判断しにくくなります。
追加対価の算定対象と、本人が動かせる条件をそろえる
追加対価と本人の関与を結ぶ場合は、担当業務を果たすために必要な権限も合意します。更新面談は担当しても、料金改定や製品終了を決められないなら、その制約を条件へ反映します。製品統合時の集計や確認資料は第4章で整理した方法を用い、ここでは役割・権限・稼働の範囲を対応させます。
支払日、測定日、報告日を別々に置く
対象期間が終わっても、その日に追加対価が入金されるとは限りません。必要な資料を集め、計算結果を通知し、疑義を確認する期間がある場合があります。いつの数値を使い、誰が計算し、いつ払うかを分けて記録してください。最大額が示されていても、その全額を受け取れることが確定していなければ、個人の確定資金として扱わないようにします。
勤務や役務提供への報酬と、株式等の譲渡対価も区別します。契約名だけで税務や会計上の性質が決まるとは限らないため、実際の条件を担当専門家へ共有します。本稿の第9章の個人手元資金モデルは、限定した前提で全額現金の株式売却を計算したものです。追加報酬、残留株式、分割払などがある提案へ、その税額をそのまま当てはめません。
関与条件を確認する記載例:対象となる顧客群、引き渡す資料、説明を受ける後任、通常時の連絡窓口、予定する稼働、依頼範囲を超える作業の相談方法、終了確認日を並べます。期間だけでなく、何を完了すれば通常運営を後任へ任せられるかを合意するための整理です。勤務・委託等の具体的な条件は、実態に応じて専門家と確認します。
保証や未解決責任を、引継ぎ業務と同じものにしない
業務を引き継いで役員を退いたとしても、個人保証等が当然に解除されるわけではありません。金融機関等への対応は、買い手との業務分担だけで完結しないため、成立前から相談して実行条件を確認します。中小M&Aガイドライン第3版も、保証の解除・移行について成立前の相談や最終契約上の位置づけを検討することを示しています。
当センターの見解:創業者が残る提案は、売却の失敗でも引退の保証でもありません。本人が続けたい仕事と、買い手が必要とする仕事が一致しているかで判断します。次の契約更新で後任が判断できる状態を目標にすれば、引継ぎの進み具合を確認しやすくなります。終期が曖昧な協力の約束を重ねるより、未完了の作業とその解決方法を具体的にすることを勧めます。
15.従業員と顧客への説明を、次の更新を実行できる順序にする
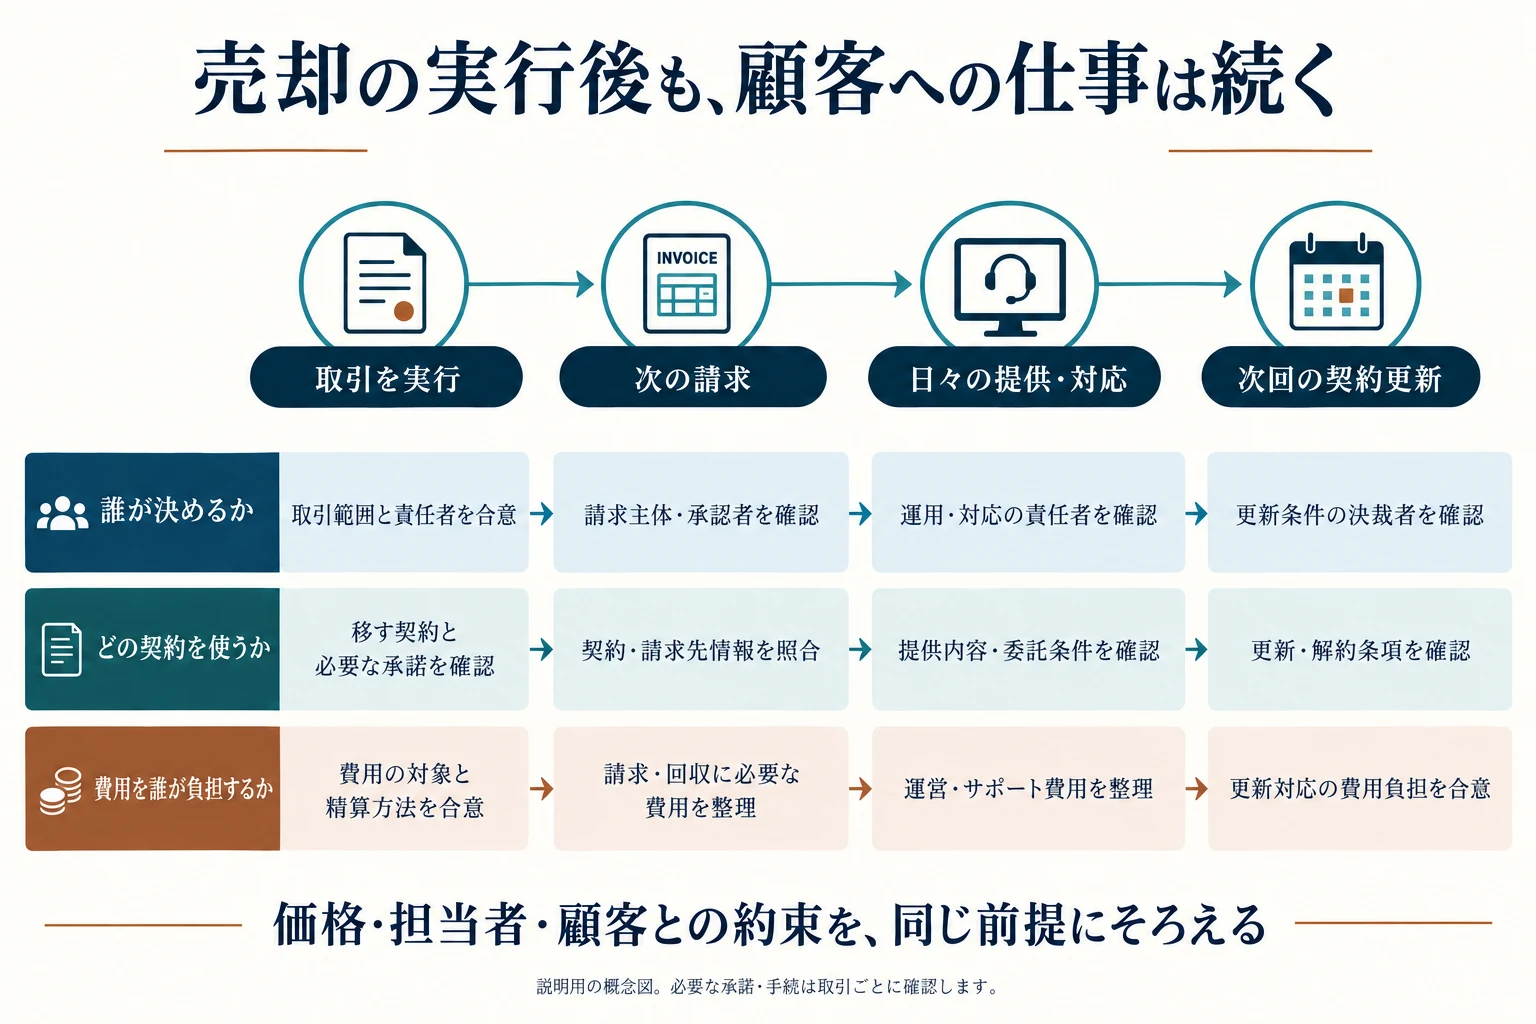
売却の公表日を決めるだけでは、SaaSの引継ぎは進みません。顧客に説明する営業担当、契約条件を確認する責任者、請求を設定する担当、サービスを運用する技術者が、それぞれ自分の役割を理解する必要があります。一斉告知を先に行うより、顧客に約束できる内容を確かめ、その約束を届ける順序を組み立てます。
必要な従業員との協議を、顧客への約束より先に進める
株式譲渡で会社の法人格が維持される場合と、事業譲渡で使用者が変わる場合では、雇用の承継手続が異なります。事業譲渡では、労働契約を承継する労働者の個別承諾が必要です。また、労働条件を変えて承継する場合は、その変更についても同意を得る必要があります。担当者が事業に不可欠であることだけで、本人の意思に代えることはできません。
厚生労働省の事業譲渡等指針は、2026年5月25日から改正後の内容が適用されています。会社概要や業務、就業場所・就業形態などを説明し、時間的余裕をもって協議する考え方を確認できます。この改正が個別承諾を初めて要求したという意味ではありません。出典:厚生労働省・事業譲渡等指針。
SaaSでは、勤務先の名称が変わらなくても、出社頻度、夜間の当番、顧客対応の範囲、開発方針が働き方に影響します。役割や条件が未確定のまま「全員が残る予定」と顧客へ説明すると、本人との協議の余地を狭めます。会社として維持を目指す方針と、個別に合意できた事項を区別して伝えることが必要です。
創業者の説明を、次の担当者が使える判断材料へ変える
更新交渉を創業者が担っていた会社では、顧客との過去の経緯が契約書だけでは分からないことがあります。料金を据え置いた理由、特別な対応を認めた背景、次回に見直すと伝えた条件などが重要です。次の担当者は、その情報がなければ一般的な価格表だけで回答することになり、顧客の期待と食い違うおそれがあります。
引継ぎには、前任者がすべての面談へ同席するという設計だけでなく、判断が必要になる場面を伝える方法もあります。追加利用の申込み、料金への異議、他サービスとの比較など、実際の更新相談を題材にします。どこまで現担当者が回答し、どの条件から責任者へ相談するかが分かれば、前任者への連絡が必要な場面を減らせます。
業務委託の開発者や外部の応対担当は、従業員の名簿へ混ぜず、契約ごとに継続条件を確認します。役員、従業員、外部受託者では契約関係が異なるためです。肩書だけで判断せず、実態や契約の内容も専門家と確認します。次回更新に必要な担当者を特定する作業と、その人の契約をどう維持するかという作業を並行して進めます。
顧客への説明は、変更が必要な取引から逆算する
すべての顧客に同じタイミングで同じ文面を送る方法が、常に適切とは限りません。事前の承諾や通知が必要な契約、大きな更新が近い契約、請求主体を変える契約では、準備の順序が異なります。一方で、通常の提供条件に変更がない顧客へ、未決定の統合計画を先に詳しく伝えると、不要な誤解を広げる場合もあります。
当センターの見解では、告知先を単に売上順へ並べるより、相手側に必要な作業から分ける方が実行につながります。取引先登録の変更がある顧客には必要書類と期限を、契約更新と同時に説明する顧客には新旧条件を準備します。問い合わせ窓口が変わるだけなら、実際につながる連絡先を確認してから伝えます。
説明文では、確定した変更、当面維持する条件、今後協議する事項を区別します。将来の改善予定を現在の契約義務として受け取られないようにするためです。新しい所有者が決まったことと、直ちに製品や料金が変わることは同一ではありません。顧客に判断してもらう事項と、情報として知らせる事項を分けると、回答の管理もしやすくなります。
告知後の問い合わせを、新しい担当者へ渡す
告知後は、顧客側に残る登録変更や再請求の依頼を、新しい窓口の担当者へ渡します。送信済みと対応完了は分け、どの依頼を誰が持っているかを記録します。初回の請求から入金、プラン変更、次の更新まで実際に動くかを確かめる方法は、第16章で扱います。
また、引継ぎ期間に旧窓口と新窓口の両方へ連絡が入ると、同じ依頼に重ねて回答したり、反対に互いが対応したと思い込んだりするおそれがあります。受け付けた案件をどちらが完了まで持つのかを決め、未回答や再請求を一つの状態で管理します。顧客には窓口の変更を伝えるだけでなく、進行中の相談をどこへ引き継いだかを説明します。
16.最初の請求から更新完了まで、承継した収益が動くかを確かめる
売却の実行後に新しい責任者へ管理画面を渡しても、収益の承継がすべて完了したとは言えません。初めての請求、返金依頼、利用プラン変更、契約更新が起きたときに、必要な情報と権限がそろっているかを確かめます。引継ぎ直後に問題が表面化しないのは、旧担当者が裏で対応しているからかもしれません。通常業務の中で確認できる機会を使います。
一件の請求を、発行から入金と会計記録まで追う
事業譲渡等で請求主体や入金先が変わる場合は、請求書を発行できても、顧客の登録上の名義や支払先が変わっていなければ入金が遅れる場合があります。対象契約、利用期間、請求主体、送付先、支払方法、記録先を一つにつなぎます。旧会社へ入金された場合の連絡・精算方法も、事前に定めた条件と一致しているかを確認します。請求件数だけを完了指標にすると、その後の処理が残ることがあります。
年払いの顧客では、売却後しばらく新たな入金がなくてもサービス提供が続きます。前受金の残高が減ることと、運営資金が入ることは同じではありません。対象顧客の残期間と必要なサポートを確かめ、引継ぎ時の資金計画と照らします。予測との差が出た場合は、通常の季節変動、請求遅れ、解約、追加対応費用を分けて理由を調べます。
最初のプラン変更で、契約とKPIの集計を照合する
顧客が利用席数を減らした際、契約は変更済みなのに、KPI画面の月額が以前のまま残ることがあります。逆に、契約上の減額開始日より先に集計を変更すれば、月次比較の対象がずれます。変更内容、適用日、請求、MRRの記録を対応させ、誰が承認したかを確認します。買収後に指標の定義を変える場合は、以前の数値との比較方法も記録します。
こうした差異を見つけたとき、直ちに不正や顧客離脱と決めつける必要はありません。単なる処理の時差なのか、定義の違いなのか、実際の請求誤りなのかを切り分けます。そのうえで、顧客へ連絡する必要がある事項と、社内の記録修正で足りる事項を区別します。処理を終える担当者と確認日が決まっていれば、同じ問い合わせを繰り返しにくくなります。
| 確認する機会 | 一致させる情報 | 完了の確かめ方 |
|---|---|---|
| 最初の請求 | 契約、利用期間、請求主体、入金先 | 入金と会計処理まで追跡できる |
| 最初のプラン変更 | 適用日、承認、請求額、MRR | 契約と指標に同じ変更が反映される |
| 最初の問い合わせ・障害対応 | 担当者、判断権限、サービスの約束 | 旧担当者の臨時代行なしで対応できる |
| 次回の契約更新 | 提示条件、顧客の意思、請求開始日 | 更新処理と提供開始を確認できる |
| 旧環境の終了 | 契約期限、データ保存、残る作業 | 必要な記録を保ち終了条件を満たす |
更新の成否と、追加対価の計算を別々に管理する
顧客との契約が更新されても、追加対価の算定上は特定の条件を満たしていない場合があります。反対に、合意した測定指標が達成されても、顧客対応の問題がすべて解決したとは限りません。顧客との更新記録、M&A契約上の算定資料、運営上の未解決事項を別々に持ち、関連するものを参照できるようにします。目的の違う表を一つに無理にまとめないことが大切です。
売主へ残る問い合わせ対応がある場合も、実際の発生内容を記録します。過去の仕様説明だけなのか、新しい運用の判断まで代行しているのかを区別すると、支援範囲の見直しにつながります。期限が来たからすべて終了、問題が一件残るから全支援を延長、という一律の判断を避け、未解決の作業について担当と費用を合意します。
当センターの見解:承継後の確認は、売却時の見通しを正しかったことにするための作業ではありません。次の請求や更新で生じる違いを早く把握し、新しい運営へ反映するためのものです。実行日前の計画と同じ顧客群を追えば、想定外の負担がどこに出たかを説明できます。オーナーの退出と顧客の継続を、どちらも具体的な仕事の完了で確かめることが重要です。
17.SaaS M&Aを検討するオーナーのよくある質問
ここでは、初期相談で判断が分かれやすい点を、契約更新と収益の引継ぎに沿って整理します。質問への答えは、同じSaaSという業種名だけで共通にはなりません。契約相手、課金方法、提供義務、資産の所有者を確かめると、自社のどの条件が答えを左右しているかが見えてきます。該当する章と合わせ、相談時の確認項目として利用してください。
契約更新が集中する月の直前に売却してもよいですか?
可能性はありますが、更新交渉と経営の引継ぎが重なる負担を織り込む必要があります。値上げの提示済み顧客、回答待ち顧客、解約通知済み顧客を分け、締結前後のどちらが交渉を担当するかを決めます。更新の結果を価格調整に使うなら、観測日と買い手が変更できる条件を契約に定めます。月をずらせば必ず高く売れるという関係ではありません。
ARRに従量課金を入れている場合、全部除く必要がありますか?
全てを一律に除くのではなく、最低利用額の契約保証、利用実績、変動性を区別します。本稿の仮定モデルは、比較を明瞭にするため固定契約ARRを採用しました。従量部分を別の年換算指標として説明することはできますが、算定期間や季節性、解約条件を添え、固定契約と同じ確実性があるように見せないことが大切です。買い手と定義を合わせて比較します。
一社で複数アカウントを持つ顧客は、継続率をどう数えますか?
契約主体単位、企業グループ単位、利用部門単位で結果が変わるため、目的に合わせた集計単位を定義します。一つの契約のアカウント追加を新規顧客として扱うと、拡張と新規の区別が崩れます。売却説明では過年度にも同じルールを適用し、名寄せできない範囲を明示してください。更新交渉を実際に決める主体と結び付けると、集中リスクも把握しやすくなります。
値上げによるNRRの改善も、会社の強みとして説明できますか?
説明できます。ただし、価格改定の効果と利用拡大の効果を分け、値上げ後の解約・縮小や原価も追うことが必要です。今回値上げを受け入れた顧客が、次回も同じ条件で更新するとは限りません。割引終了による見かけ上の増加なら、その性質も示します。改定への納得を支える機能、業務成果、切替負担を実際の対応記録とともに伝えると、判断の材料になります。
年額の前受金が多ければ、株式価格もその分高くなりますか?
現金を受け取っていても、今後のサービス提供義務が残っているため、単純に同額が上乗せされるとは限りません。必要運転資金、通常の契約負債、個別の返金義務を分け、価格調整でどこに含めるかを合意します。同じ前受金を運転資本に含めたうえで、再び全額負債として控除すると二重調整になります。第9章ではこの重複を避ける仮定を示しています。
AI機能を無料で提供していることは、売却時に不利ですか?
無料であることだけでは結論は出ません。利用が継続や上位プラン移行に寄与し、その便益に対して費用がどれだけかかるかを見ます。利用上限のない一部顧客が大きな原価を生むなら、契約を維持する費用として説明が必要です。有料化や上限設定を計画する場合も、顧客の同意や解約への影響を考慮し、未実現の改善を既存利益のように扱わないようにします。
創業者が開発と営業の両方を担当していても、売却できますか?
引継ぎ先の体制と移行期間を具体化できるかが論点です。担当業務を開発判断、障害対応、重要顧客交渉などに分け、誰が代替し、どの費用が増えるかを整理します。一定期間残る場合には、役割・権限・報酬・稼働上限を合意します。「何でも相談に応じる」という約束だけでは退任の終点が曖昧になります。第14章のように終了条件まで定めることを勧めます。
株式譲渡なら顧客に知らせず、そのまま運営を続けられますか?
契約主体の会社が存続しても、株主変更や支配権変更について通知・承諾を求める条項が存在する場合があります。また、顧客との約束や情報管理体制の変更に説明が必要なこともあります。全契約への一斉通知が常に必要とも、不要とも言い切れません。条項、変更する運営、秘密保持の範囲を確認し、伝える対象と時期を計画します。
事業だけを売る場合、社員とクラウド契約も一緒に移りますか?
事業譲渡で当然に全てが移ると考えることはできません。労働契約、顧客契約、クラウド・APIの利用権など、対象ごとに必要な手続や同意を確認します。アカウント名義を変えるだけで利用規約上の移転が認められるとも限りません。何を買い手へ移し、何を売り手側に残すかを定め、一時的な利用・役務提供が必要なら期間と費用を合意します。
上場SaaSの倍率が高いときに、自社にも同じ倍率を使えますか?
機械的には使えません。分子が時価総額か企業価値か、分母が契約ARRか売上か予想売上かで比較対象が違います。さらに上場会社との規模、流動性、成長性、顧客構成、利益と投資の違いを考慮します。市場データは買い手との議論の参考になりますが、その数値だけで非上場会社の価格を確定できません。第8章では指標の定義から比較する手順を説明しています。
追加対価が大きい提案と、最初に全額受け取る提案はどう比べますか?
提示総額だけでなく、確定して受け取る部分、未確定の部分、評価期間、達成条件、買い手が決定できる事項を比較します。更新率連動なら、買い手による値上げや営業方針変更で達成度が変わり得ます。算定資料の閲覧権、異議申立て、例外処理、支払期限も重要です。将来の最大額を現時点の確定金額と同列に並べないことが、判断の出発点になります。
顧客名や契約書を外部に開示する前に、相談できますか?
まず業種、売上の構成、顧客集中度、更新の時期、創業者の役割など、個別顧客を特定しない情報で論点を整理する進め方があります。具体的な相手への詳細開示は、秘密保持の約束と必要性を確認し、段階を分けます。ただし匿名化したつもりでも業種や所在地の組合せから特定できる場合があります。初期相談では送る情報の範囲も先に相談してください。
18.売却を決める前に、一つの契約を最後まで説明してみる
相談の準備を始めると、資料の量に圧倒されることがあります。そのときは、典型的な顧客の一契約を選び、現在の契約金額、直近の請求、入金、提供中の機能、次回更新日を一枚に並べてください。さらに、更新を担当する人、維持に必要な外部サービス、問い合わせへの対応を加えます。一契約が会社全体を代表するわけではありませんが、記録のつながらない箇所が見つかる入口になります。
次に、同じ書き方で最も大きな顧客と、採算が厳しい顧客を整理します。典型例との差を比べると、特別な値引き、無償開発、利用量の偏り、更新交渉の難しさが見えてきます。問題を全て解消してから相談する必要はありません。何が分かり、何が未確認かを区別できれば、売却時期と準備の順序を考えやすくなります。最初から最大価格を決めてしまうより、説明できる条件を増やすことに意味があります。
| 一枚に書くこと | 相談で決めたいこと |
|---|---|
| 何を誰に提供し、いつ更新するか | 買い手へ引き継ぐ契約とサービスの範囲 |
| 受け取る金額と、その約束を果たす費用 | ARR・利益・資金の説明と評価の前提 |
| 創業者に残っている判断や作業 | 引継ぎ期間、代替人員、退任の条件 |
| 分かっていない点と、確認できる記録 | 契約確認・数値整備・買い手選定の順序 |
当センターの見解:SaaS M&Aで納得できる事業承継を目指すなら、「いくらで売れるか」と「売却後に何が続くか」を同じ場で話し合うべきです。高い提示額でも、更新の責任や創業者の関与が曖昧であれば、後から負担が増える可能性があります。価格、受取時期、継続提供、従業員の役割を結び付け、オーナーが次の生活や仕事へ進める条件を具体的にすることが大切です。
本稿の数値を自社にそのまま当てはめるのではなく、自社の契約、会計、資金、運営に合わせて置き換えてください。SaaS M&A総合センターのM&A・事業承継の相談窓口では、売却を検討し始めた段階から相談いただけます。送信する情報は必要な範囲にとどめ、顧客情報やソースコードなどの詳細資料は、開示方法を確認してから準備してください。
SaaSの売却・事業承継について相談する
検討のきっかけ、希望する時期、創業者の今後の関わり方から整理します。
参考文献・出典
業界統計、公表取引、指標の定義、会計・税務・制度について確認した一次資料です。資料の公表日と取引・調査の対象時点は本文で区別しています。情報確認日:2026年9月14日。
- 会計業務クラウド会社の全株式取得に関する当事者発表
- 会計業務クラウド会社の取得完了と対価支払予定
- 会計業務クラウド会社取得後の決算短信・企業結合注記
- マーケティング支援の四つのSaaS事業譲受に関する当事者発表
- 四つのSaaS事業の譲受日・譲受価額と最大追加額を示す決算説明資料
- クラウドストレージ事業の分離・51%取得に関する説明資料
- クラウドストレージ会社の残存49%譲渡と新たな業務提携の開示
- クラウドストレージ会社の2026年公表会社概要(完全子会社である旨)
- 総務省「令和7年通信利用動向調査」企業編・クラウドサービス
- IPA「DX動向2026」
- 経済産業省「AIの利用・開発に関する契約チェックリスト」
- 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
- 厚生労働省「事業譲渡等指針」改正後全文・2026年5月25日適用
- 文化庁「著作権テキスト」現行掲載版
- 企業会計基準第29号:収益認識に関する会計基準
- 米国上場ソフトウェア企業の2026年6月期四半期報告書:ARR・NRRの定義
- 研究開発費及びソフトウェアの会計処理に関する実務指針
- クラウドAIの呼出し単位の利用量と費用照合
- 上場B2B SaaS指数:2026年8月31日データと算定方法
- 上場クラウド企業指数:企業価値・年換算売上・予想売上の比較表
- M&A支援機関登録制度:2024年度EV/EBITDA分析
- 国税庁No.1463:株式等を譲渡したときの課税
- 国税庁No.2270:特定の基準所得金額の課税の特例
- 中小M&Aガイドライン第3版の改訂案内